

 เมื่อคุณรับเงินจากลูกค้าหรือมีคนโอนเงินเข้าบัญชีมาบ่อย ๆ อาจทำให้เริ่มกังวลไม่น้อยว่า “โอนเงินกี่ครั้งเสียภาษี” จริง ๆ แล้ว จำนวนครั้งที่รับโอนไม่ได้ทำให้ต้องเสียภาษีเพิ่มทันทีทันใด แต่ต้องดูว่าเงินนั้นมาจากอะไร และเข้าเกณฑ์ที่ธนาคารต้องรายงานข้อมูลหรือไม่ต่างหาก
บทความนี้จะพาไปทำความเข้าใจเกณฑ์ e-Payment เพื่อแยกกรณีต่าง ๆ ว่าเงินโอนแบบไหนต้องนำมาคิดภาษี พร้อมแนะนำวิธีจัดเก็บหลักฐานและวางแผนเงินให้พร้อมหากต้องชี้แจงกับสรรพากร
โอนเงินบ่อยไม่ได้แปลว่าต้องเสียภาษีเพิ่ม เพราะต้องดูประเภทเงินได้และวิธีคำนวณภาษี ใครที่ขายของออนไลน์ รับงานฟรีแลนซ์ หรือโอนเงินในครอบครัว ต้องแยกเรื่องรายงานธุรกรรมออกจากเรื่องภาษีก่อน
การโอนเงินเข้าออกบ่อย ๆ ไม่ใช่เรื่องผิดตามกฎหมาย หากเป็นธุรกรรมใช้จ่ายชีวิตประจำวันที่ถูกกฎหมายก็ทำได้ตามปกติ
เงินคืนค่าอาหารเพื่อนหรือเงินโอนข้ามบัญชีตัวเองไม่ใช่รายได้ใหม่ จึงไม่ต้องนำมาคิดภาษี ส่วนเงินที่ครอบครัวให้กันอาจได้รับยกเว้นตามเงื่อนไข แม้รายการรับโอนจะถูกนับเข้าเกณฑ์ e-Payment ก็ควรเก็บหลักฐานไว้ชี้แจงที่มาของเงิน
ไม่ได้ถูกเรียกตรวจทุกบัญชีที่เงินเข้าบ่อย แต่หากข้อมูลรายได้ไม่สอดคล้องกัน อาจต้องชี้แจง จึงควรยื่นภาษีให้ถูกต้องและเก็บเอกสารไว้
กฎหมาย e-Payment ในเรื่องภาษี คือกฎหมายที่กำหนดให้ธนาคารและผู้ให้บริการเงินอิเล็กทรอนิกส์รายงานข้อมูลธุรกรรมฝากหรือรับโอนเงินบางกรณีให้กรมสรรพากร เพื่อใช้ประกอบการตรวจสอบและจัดเก็บภาษีอย่างถูกต้อง โดยมีหลักเกณฑ์ตามประมวลรัษฎากร มาตรา 3 สัตตรส ซึ่งเพิ่มขึ้นตาม พ.ร.บ. แก้ไขเพิ่มเติมประมวลรัษฎากร (ฉบับที่ 48) พ.ศ. 2562
การโอนเงินกี่ครั้งถึงเสียภาษีนั้น พิจารณาจาก e-Payment ซึ่งในที่นี้หมายถึงมาตรการรายงานธุรกรรมที่มีลักษณะเฉพาะ ให้ธนาคารและผู้ให้บริการเงินอิเล็กทรอนิกส์ส่งข้อมูลแก่สรรพากร โดยมีเกณฑ์การพิจารณาที่ต้องทำความเข้าใจ คือ
โดยธุรกรรมที่เข้าข่ายเงื่อนไขเหล่านี้ ธนาคารที่เปิดบัญชีจะเป็นผู้นำส่งข้อมูลให้กรมสรรพากรเพื่อตรวจสอบ และยังไม่ถึงขั้นประเมินภาษี
ธนาคารมีหน้าที่รายงานข้อมูลให้กรมสรรพากรเมื่อธุรกรรมเข้าเงื่อนไขข้อใดข้อหนึ่งต่อไปนี้ โดยนับรวมบัญชีที่อยู่ภายใต้ผู้ให้บริการรายเดียวกันตามหลักเกณฑ์ที่กำหนด
ข้อควรรู้: การเข้าเกณฑ์รายงาน e-Payment ไม่ได้หมายความว่าต้องเสียภาษีจากยอดเงินโอนทั้งหมด แต่กรมสรรพากรอาจนำข้อมูลไปตรวจสอบว่าเงินที่ได้รับเป็นรายได้ที่ต้องเสียภาษีหรือไม่ ผู้ที่มีรายได้ถึงเกณฑ์เสียภาษียังคงมีหน้าที่ยื่นภาษีตามปกติ แม้ธุรกรรมจะไม่เข้าเกณฑ์รายงานก็ตาม
 นอกจากจำนวนครั้งและยอดรับโอนแล้ว ที่มาของเงินและความสอดคล้องกับรายได้ที่แจ้งก็สำคัญ มาดูพฤติกรรมที่ควรเตรียมหลักฐานให้พร้อมเมื่อต้องชี้แจงกับสรรพากรกัน
เช็กว่า มีรายได้เสริมที่ยังไม่ได้รวมในแบบภาษีหรือไม่ เช่น เงินเดือนพร้อมค่ารับงานนอกเวลา
เก็บข้อมูลผู้จ่ายและเหตุผลที่รับเงิน เช่น ค่าสินค้า เงินยืม หรือเงินคืนค่าใช้จ่าย เพื่ออธิบายที่มาที่ไปของแต่ละรายการได้
หากยอดเงินเข้าบัญชีทั้งปีสูงกว่ารายได้ที่แจ้งในแบบ ภ.ง.ด. มาก อาจต้องชี้แจงส่วนต่างว่าเป็นรายได้ เงินยืม หรือเงินส่วนตัว พร้อมหลักฐานประกอบ
การรับเงินแล้วโอนต่อไปหลายบัญชีเพื่อให้ยอดหรือจำนวนครั้งต่ำกว่าเกณฑ์ อาจทำให้ต้องชี้แจงเส้นทางเงิน โดยเฉพาะหากมีเจตนาปกปิดรายได้
ความเสี่ยงนี้เกิดจากการไม่ทำหน้าที่ทางภาษี หากตรวจพบว่าไม่ยื่นแบบทั้งที่มีหน้าที่ หรือแจ้งข้อมูลเท็จ อาจมีค่าปรับ เบี้ยปรับ หรือเงินเพิ่มตามกรณี
การมีเงินโอนเข้าออกในบัญชีที่เข้าเกณฑ์ e-Payment จะต้องจ่ายภาษีหรือไม่นั้น ขึ้นอยู่กับรายได้ที่ได้รับ ถ้าใช่ก็ต้องคำนวณตามปกติ แต่ถ้าไม่ใช่รายได้ ไม่ต้องคำนวณภาษี มาดูประเด็นที่หลายคนสงสัยกัน
ยอดขายออนไลน์ ค่าจ้างฟรีแลนซ์ ค่าบริการ และค่าเช่า ถือเป็นเงินได้ที่ต้องยื่นภาษีเงินได้บุคคลธรรมดา (ภ.ง.ด.90/91) ตามกฎหมาย ส่วนผลตอบแทนลงทุนจะมีเงื่อนไขต่างกันตามประเภทกันไป
เงินคืนค่าใช้จ่ายที่สำรองจ่ายและเงินย้ายบัญชีตัวเองไม่ใช่รายได้ใหม่ ส่วนเงินอุปการะหรือให้โดยเสน่หาจากพ่อแม่ ลูก หรือคู่สมรส ยกเว้นได้ในส่วนไม่เกิน 20 ล้านบาทต่อปีภาษีตามเงื่อนไข จึงไม่ควรเหมารวมว่าเงินในครอบครัวปลอดภาษีทั้งหมด
ทั้งสองแบบไม่ได้เสียภาษีเพิ่มเพราะ e-Payment แต่ใช้ฐานคำนวณต่างกัน ดังนี้
โดยทั่วไปคำนวณจากเงินได้หักค่าใช้จ่ายและค่าลดหย่อน ใช้อัตราก้าวหน้า 0 - 35% ยื่น ภ.ง.ด.90 หรือ 91 ตามประเภทเงินได้ การหักค่าใช้จ่ายแบบเหมาหรือตามจริงต้องดูเกณฑ์ของรายได้นั้น และบางกรณีต้องเทียบวิธีคำนวณภาษีอีกวิธีด้วย
บริษัททั่วไปเสียภาษีจากกำไรสุทธิทางภาษีที่ 20% ส่วน SME ที่เข้าเงื่อนไขใช้อัตรา 0%, 15% และ 20% ตามช่วงกำไร หักรายจ่ายตามหลักฐานและกฎหมาย โดยทั่วไปต้องยื่น ภ.ง.ด.50 และ 51 ตามหน้าที่
ทั้งบุคคลธรรมดาและนิติบุคคลที่ขายสินค้าหรือบริการซึ่งไม่ยกเว้น VAT และมีรายรับเกิน 1.8 ล้านบาทต่อปี ต้องจดทะเบียน VAT ภายใน 30 วันนับแต่วันที่รายรับเกินเกณฑ์ ไม่ใช่ดูยอดเงินเข้าบัญชีทั้งหมด
ถ้าคุณได้รับหนังสือจากสรรพากรมาแล้ว อย่าเพิ่งตกใจและกังวลไป เพราะอาจเป็นเพียงการขอข้อมูลเพิ่มเติม มาดูกันว่าควรเตรียมคำตอบและเอกสารอะไรบ้าง เพื่อให้สามารถชี้แจงกับสรรพากรได้ชัดเจน
สิ่งสำคัญคืออธิบายได้ว่าเงินที่เข้าบัญชีมาจากใครและโอนมาเพื่ออะไร จึงควรเตรียมคำตอบให้ชัด พร้อมหลักฐานประกอบในแต่ละรายการ
จัดเอกสารเป็นหมวดตามรายการที่เจ้าหน้าที่ขอ เพื่อให้ค้นหาและเทียบกับยอดเงินเข้าบัญชีได้ง่าย
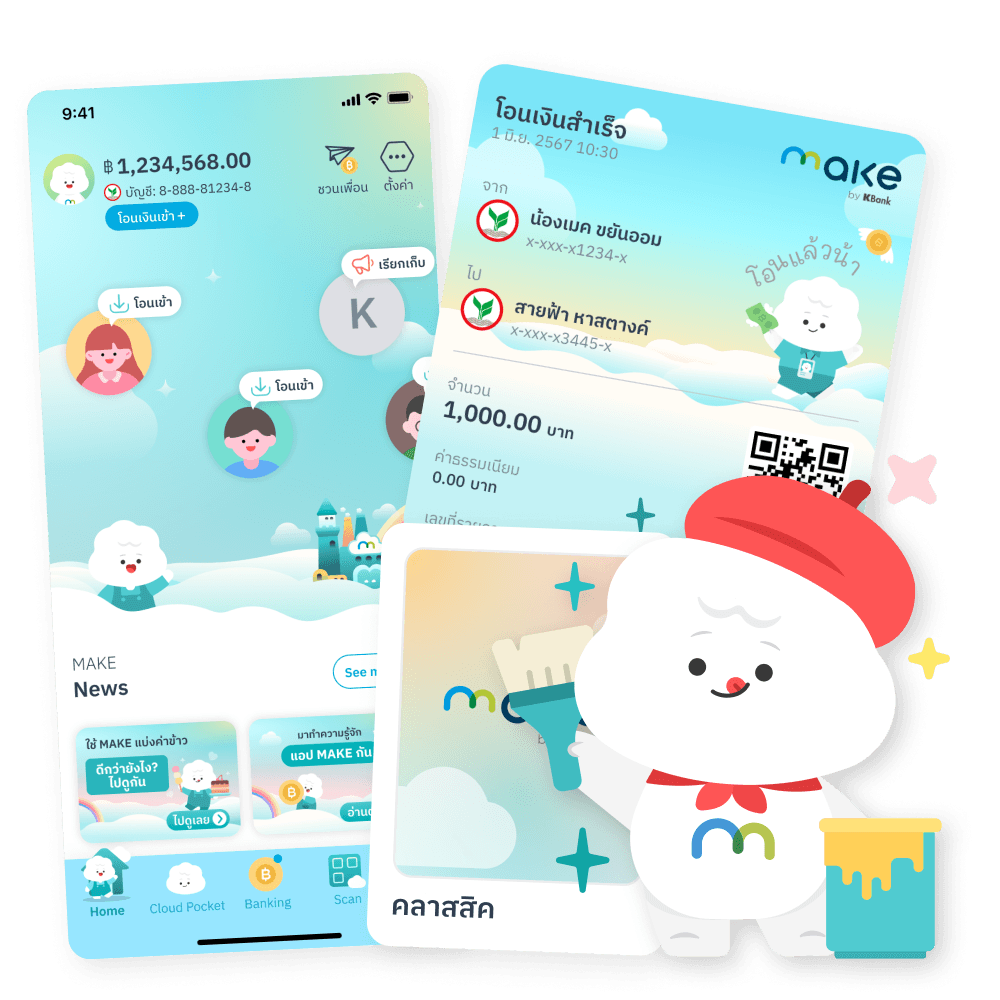
 หมดกังวลใจไปได้เลยว่า โอนเงินเข้าออกกี่ครั้งเสียภาษี ถ้ารู้ที่มาของเงินและเก็บหลักฐานให้ครบ มาลองใช้เทคนิคจัดการเงินโอนเข้า-ออกด้วย MAKE by KBank กัน
แยกเงินค้าขายหรือรับจ้างออกจากเงินส่วนตัว เพื่อให้สรุปรายได้ง่ายขึ้น ใช้ Cloud Pocket แบ่งกระเป๋า “รายรับร้านค้า” “ค่าใช้จ่ายส่วนตัว” และ “ค่าใช้จ่ายในบ้าน” ได้ในบัญชีเดียว
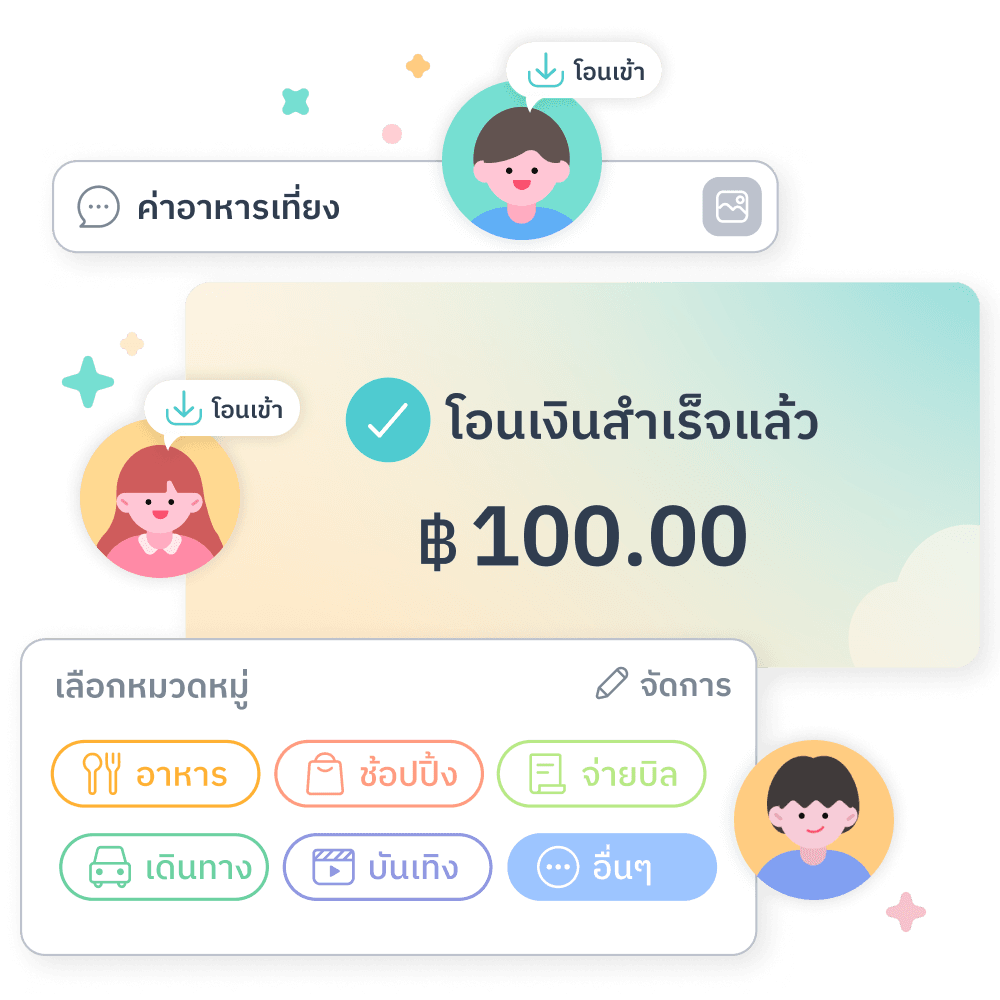
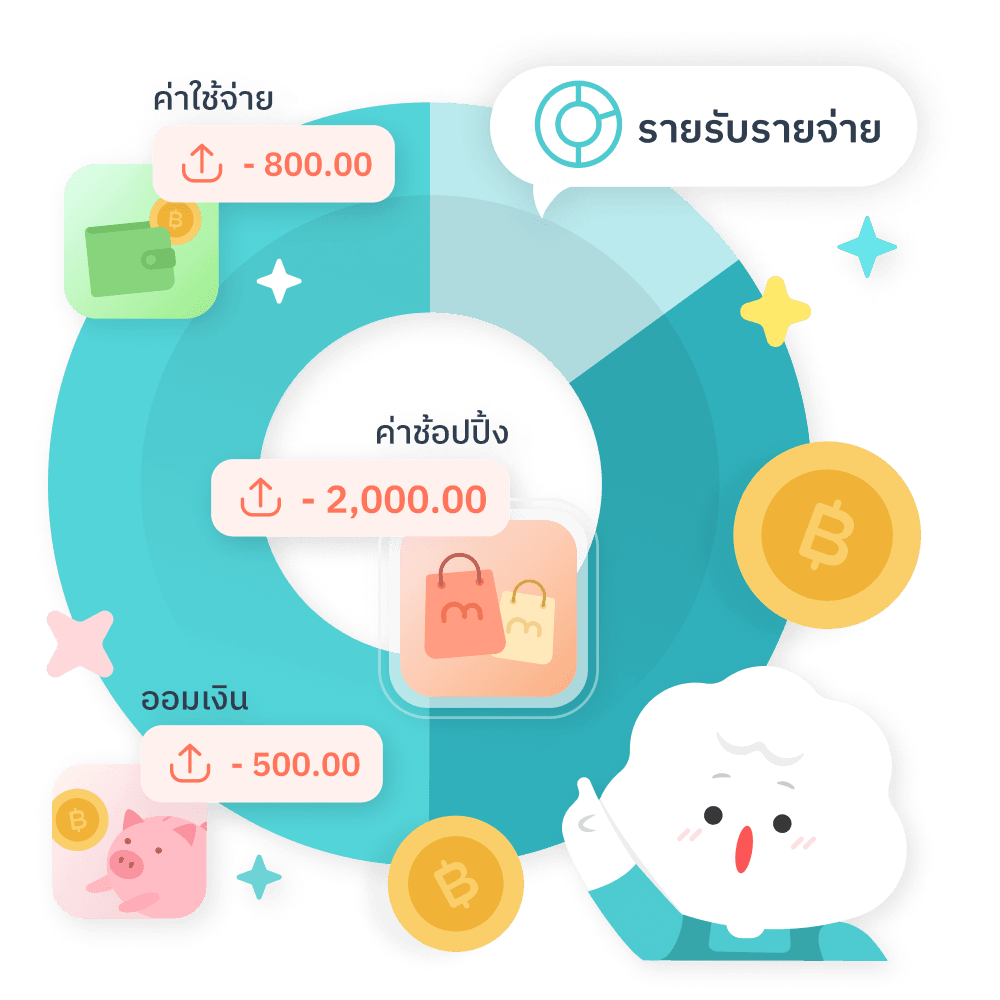
จดที่มาของเงินและเก็บสลิปหรือใบเสร็จให้เป็นระบบ ใช้ Chat Banking แนบโน้ตและรูปประกอบรายการ พร้อมดูภาพรวมรายรับรายจ่ายผ่าน Expense Summary และส่งออกข้อมูลเป็นไฟล์ CSV
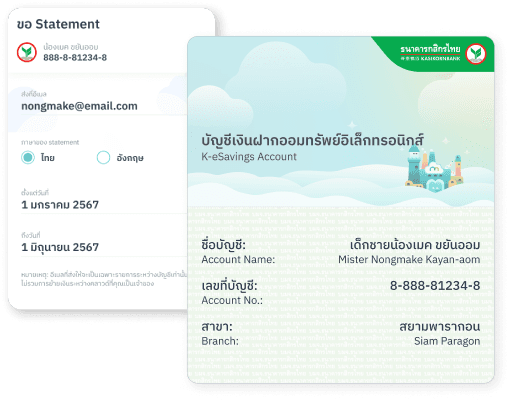
ตรวจยอดเงินกับหลักฐานเป็นประจำ และขอ Statement ผ่านแอป MAKE by KBank ย้อนหลังได้สูงสุด 6 เดือน จึงควรทยอยเก็บให้ครบปี เพื่อใช้ประกอบการยื่นภาษีหรือชี้แจงที่มาของเงิน
แทนที่จะกังวลว่าโอนกี่ครั้งเสียภาษี มาเริ่มจัดระเบียบเงินตั้งแต่วันนี้ ให้ MAKE by KBank ช่วยติดตามเงินเข้าออก พร้อมเก็บหลักฐานไว้ จะได้ไม่ต้องรื้อค้นย้อนหลังเมื่อถึงเวลาใช้ สามารถดาวน์โหลดแอปพลิเคชัน MAKE by Kbank และใช้งานได้ทาง App Store และ Google Play