

 การมีบ้านในฝันสักหลังไม่ได้เริ่มต้นที่การยื่นกู้ธนาคารเพียงอย่างเดียว เพราะเงินดาวน์บ้าน ก็เป็นเงินก้อนสำคัญที่ต้องเตรียมให้พร้อมก่อนซื้อบ้าน หลายคนจึงอาจสงสัยว่า ซื้อบ้านต้องดาวน์ไหม ต้องเตรียมเงินดาวน์บ้านกี่บาท และควรเก็บเงินอย่างไรให้ทันก่อนยื่นกู้ บทความนี้จะพาไปทำความเข้าใจเรื่องเงินดาวน์บ้าน พร้อมสูตรคำนวณและวิธีวางแผนเก็บเงินให้เป็นระบบมากขึ้น
เงินดาวน์บ้านคือเงินที่ผู้ซื้อจ่ายให้ผู้ขายหรือโครงการก่อนโอนกรรมสิทธิ์ โดยนำไปหักออกจากราคาบ้าน ทำให้ยอดที่ต้องขอสินเชื่อจากธนาคารลดลง จึงเป็นเงินก้อนแรกที่ควรเตรียมไว้ก่อนวางแผนซื้อบ้าน
 ดาวน์บ้าน คือการชำระเงินส่วนหนึ่งของราคาบ้านด้วยเงินของผู้ซื้อเอง โดยเงินส่วนนี้จ่ายให้ผู้ขายหรือโครงการโดยตรง ไม่ใช่เงินที่จ่ายให้ธนาคาร จากนั้นราคาบ้านส่วนที่เหลือจึงเป็นส่วนที่ผู้ซื้อสามารถขอสินเชื่อเพื่อที่อยู่อาศัยจากธนาคารได้ตามหลักเกณฑ์และวงเงินที่ได้รับอนุมัติ
การมีเงินดาวน์จึงช่วยลดวงเงินสินเชื่อที่ต้องกู้ และเมื่อยอดเงินต้นลดลง ภาระดอกเบี้ยรวมตลอดระยะเวลาผ่อนก็มีโอกาสลดลงตามไปด้วย
การดาวน์บ้านสามารถแบ่งได้เป็น 3 รูปแบบหลัก ได้แก่ การวางเงินดาวน์ก้อนเดียว การผ่อนเงินดาวน์ และการผ่อนแบบงวดบอลลูน โดยแต่ละแบบมีวิธีชำระเงินและภาระที่แตกต่างกัน
โดยรูปแบบการชำระเงินดาวน์และจำนวนเงินในแต่ละงวดขึ้นอยู่กับเงื่อนไขของโครงการและสัญญาซื้อขาย ผู้ซื้อควรตรวจสอบรายละเอียดให้ชัดเจนก่อนตัดสินใจ
การวางเงินดาวน์บ้านมีทั้งข้อดีและข้อเสีย โดยควรเลือกจำนวนเงินดาวน์ให้เหมาะกับความพร้อมทางการเงินของตัวเอง
ข้อดี
ข้อเสีย
การซื้อบ้านอาจไม่จำเป็นต้องวางเงินดาวน์ หากธนาคารอนุมัติสินเชื่อครอบคลุมราคาบ้าน แต่การกู้เต็ม 100% หมายถึงมียอดกู้และภาระผ่อนที่สูงขึ้น โดยวงเงินจริงขึ้นอยู่กับหลักเกณฑ์ของธนาคารและความสามารถในการชำระหนี้
ตัวอย่าง หากบ้านราคา 3 ล้านบาท
ยิ่งวางเงินดาวน์มาก ยอดกู้ก็ยิ่งลดลง และช่วยลดภาระดอกเบี้ยได้ เช่น หากสมมติอัตราดอกเบี้ย 6% ต่อปี การกู้ 3 ล้านบาทจะคิดเป็นดอกเบี้ยประมาณ 180,000 บาทต่อปี ขณะที่ยอดกู้ 2.4 ล้านบาทจะอยู่ที่ประมาณ 144,000 บาท หรือต่างกันประมาณ 36,000 บาทต่อปี ทั้งนี้ ดอกเบี้ยจริงขึ้นอยู่กับอัตรา วิธีคำนวณ และเงื่อนไขของสินเชื่อหรือข้อเสนอของธนาคาร
อย่างไรก็ตาม การกู้เต็ม 100% ยังต้องเตรียมเงินสำหรับค่าใช้จ่ายอื่น เช่น ค่าโอน ค่าจดจำนอง และค่าใช้จ่ายก่อนเข้าอยู่ จึงควรเลือกเงินดาวน์ที่เหมาะกับกำลังผ่อน พร้อมเหลือเงินสำรองสำหรับค่าใช้จ่ายจำเป็นและเหตุฉุกเฉิน
จำนวนที่ต้องจ่ายจริงขึ้นอยู่กับราคาบ้าน วงเงินสินเชื่อที่ได้รับอนุมัติ และเงื่อนไขของแต่ละธนาคารหรือโครงการ
การดาวน์บ้านประมาณ 10-20% เป็นช่วงตัวเลขที่สามารถใช้ตั้งต้นวางแผนได้ เช่น บ้านราคา 3 ล้านบาท หากวางเงินดาวน์ 10% จะอยู่ที่ 300,000 บาท ขณะที่ดาวน์ 20% จะอยู่ที่ 600,000 บาท
อย่างไรก็ตาม ไม่ควรดูเฉพาะเปอร์เซ็นต์เงินดาวน์ เพราะควรเหลือเงินไว้สำหรับค่าใช้จ่ายวันโอนและเงินสำรองฉุกเฉินด้วย
สูตรคำนวณเงินดาวน์บ้านเบื้องต้น ทำให้รู้ทันทีว่าต้องเตรียมเงินก้อนประมาณเท่าไหร่ก่อนซื้อบ้าน โดยสามารถคำนวณได้ง่าย ๆ ดังนี้
สูตรที่ 1: คำนวณจากเปอร์เซ็นต์เงินดาวน์
เงินดาวน์ = ราคาบ้าน × % เงินดาวน์
เช่น บ้านราคา 3 ล้านบาท ต้องการวางเงินดาวน์ 15%
3,000,000 × 15% = 450,000 บาท
ดังนั้น ต้องเตรียมเงินดาวน์ประมาณ 450,000 บาท
สูตรที่ 2: คำนวณจากวงเงินสินเชื่อ
หากทราบวงเงินสินเชื่อที่ธนาคารอนุมัติแล้ว สามารถคำนวณเงินดาวน์ที่ต้องเตรียมได้จาก
เงินดาวน์ = ราคาบ้าน − วงเงินสินเชื่อที่ได้รับอนุมัติ
เช่น บ้านราคา 3 ล้านบาท หากธนาคารอนุมัติสินเชื่อ 2.55 ล้านบาท จะต้องเตรียมส่วนต่าง 450,000 บาท เป็นเงินดาวน์
ลองเทียบตัวเลขง่าย ๆ เพื่อดูว่าบ้านที่สนใจต้องเตรียมเงินประมาณเท่าไร
ตัวเลขเหล่านี้เป็นเพียงตัวอย่างสำหรับวางแผนเบื้องต้น โดยจำนวนเงินดาวน์จริงควรตรวจสอบจากเงื่อนไขสินเชื่อและสัญญาซื้อขายของบ้านที่สนใจ
นอกจากเงินดาวน์บ้านแล้ว ผู้ซื้อควรเตรียมเงินสำหรับค่าใช้จ่ายวันโอนแยกไว้อีกส่วนหนึ่ง เพราะค่าใช้จ่ายเหล่านี้ไม่ได้รวมอยู่ในเงินดาวน์ และรายละเอียดจำนวนเงินที่ต้องจ่ายจริงขึ้นอยู่กับเงื่อนไขของการซื้อขาย
การเตรียมเงินดาวน์จนหมดหน้าตักอาจทำให้ไม่มีเงินเหลือสำหรับค่าใช้จ่ายในวันที่โอนบ้าน ดังนั้นควรวางแผนเงินสองส่วนแยกกัน ได้แก่ เงินดาวน์ และ เงินสำหรับค่าใช้จ่ายที่เกี่ยวข้องกับการโอนและการอยู่อาศัย
ค่าใช้จ่ายที่ควรเช็กกับโครงการหรือผู้ขายก่อนวันโอน ได้แก่
จึงควรสอบถามรายละเอียดค่าใช้จ่ายทั้งหมดล่วงหน้า เพื่อเตรียมเงินให้พร้อมและไม่ต้องดึงเงินดาวน์มาใช้ในส่วนอื่น
 การเก็บเงินดาวน์บ้านให้สำเร็จไม่ได้ขึ้นอยู่กับการมีรายได้สูงเพียงอย่างเดียว แต่ต้องเริ่มจากการตั้งเป้าหมายที่ชัดเจนและเก็บเงินอย่างสม่ำเสมอ โดยเฉพาะมนุษย์เงินเดือนหรือ First Jobber ที่อาจรู้สึกว่าเงินหลักแสนเป็นเป้าหมายที่ไกลเกินเอื้อม ลองแบ่งเป้าหมายใหญ่ให้กลายเป็นยอดเงินที่ต้องเก็บในแต่ละเดือน จะช่วยให้เห็นภาพและลงมือทำได้ง่ายขึ้น
นำจำนวนเงินดาวน์ที่ต้องการหารด้วยระยะเวลาที่เหลือ เพื่อหายอดที่ต้องเก็บต่อเดือน เช่น ต้องการเงินดาวน์ 300,000 บาท และมีเวลา 24 เดือน จะต้องเก็บประมาณ 12,500 บาทต่อเดือน
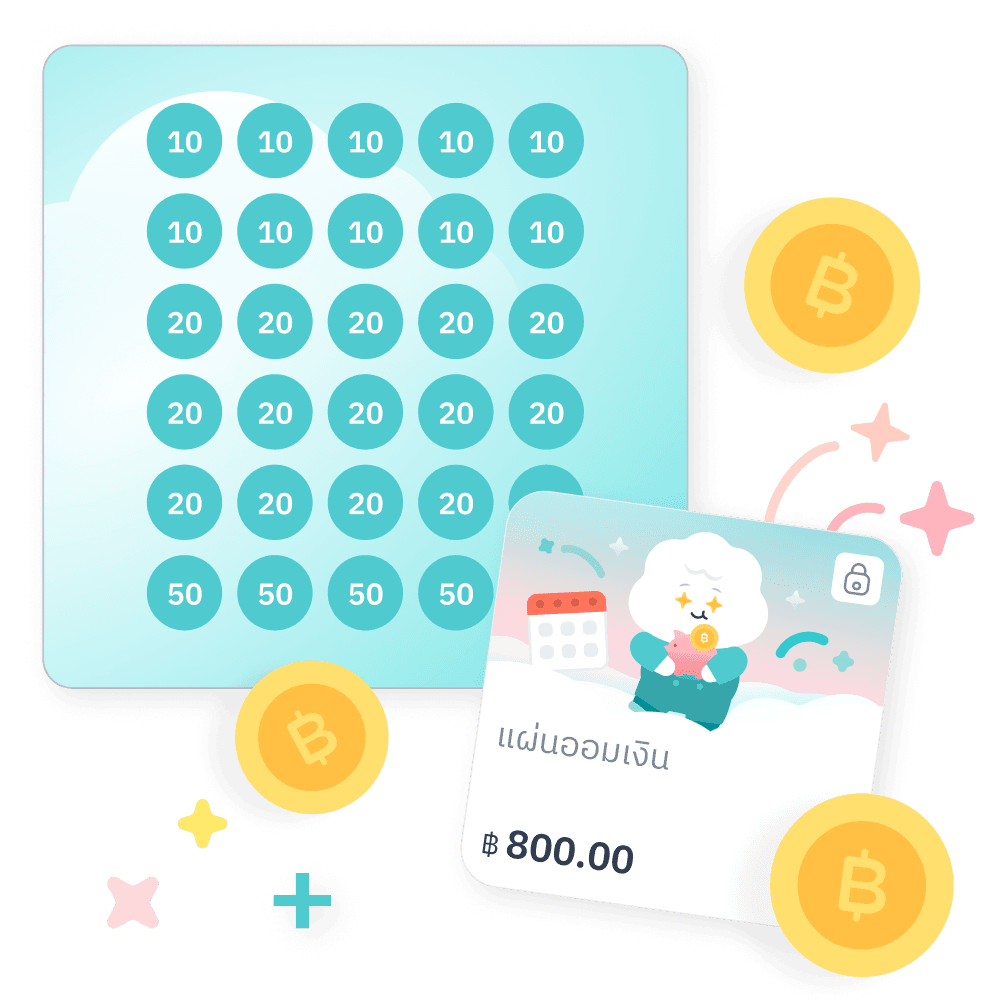
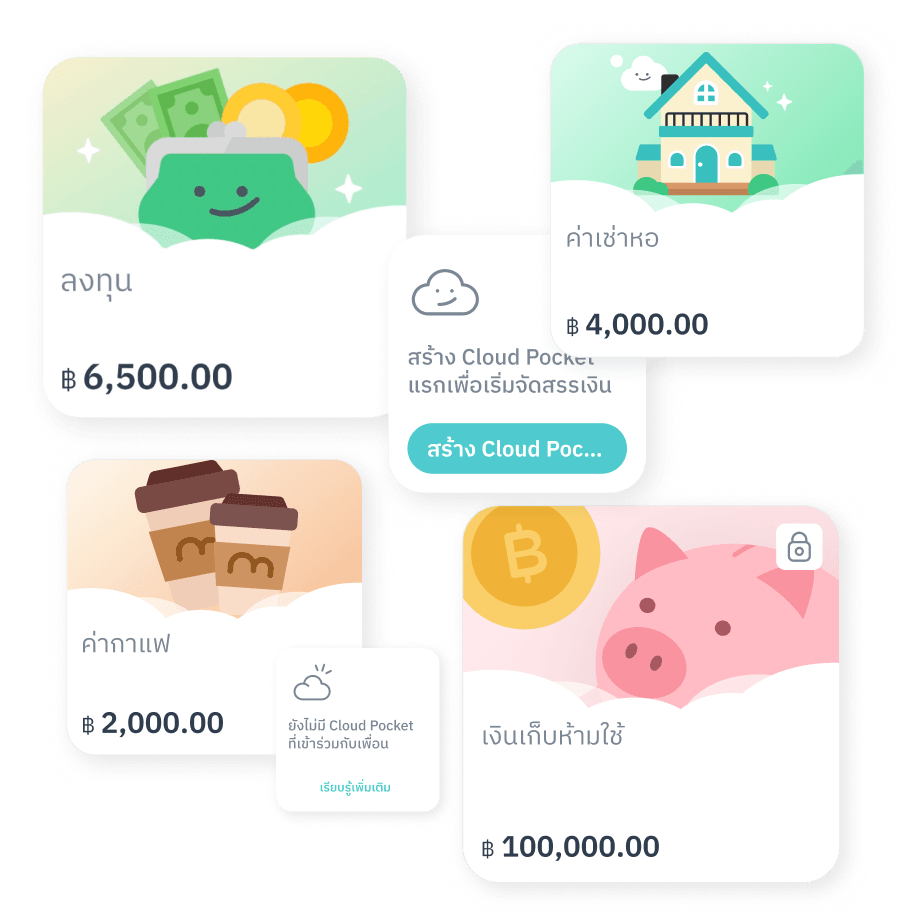
จากนั้นแยกเงินก้อนนี้ออกจากบัญชีที่ใช้จ่ายเป็นประจำ เพื่อป้องกันการนำเงินไปใช้โดยไม่ตั้งใจ โดยสามารถใช้ฟีเจอร์ Cloud Pocket Wishlist (เก็บเงินตามฝัน)ใน MAKE by KBank เพื่อตั้งเป้าหมายเงินดาวน์ ระบุยอดเงินและระยะเวลาที่ต้องการ แอปจะช่วยคำนวณยอดที่ควรเก็บต่อเดือนให้เห็นภาพมากขึ้น
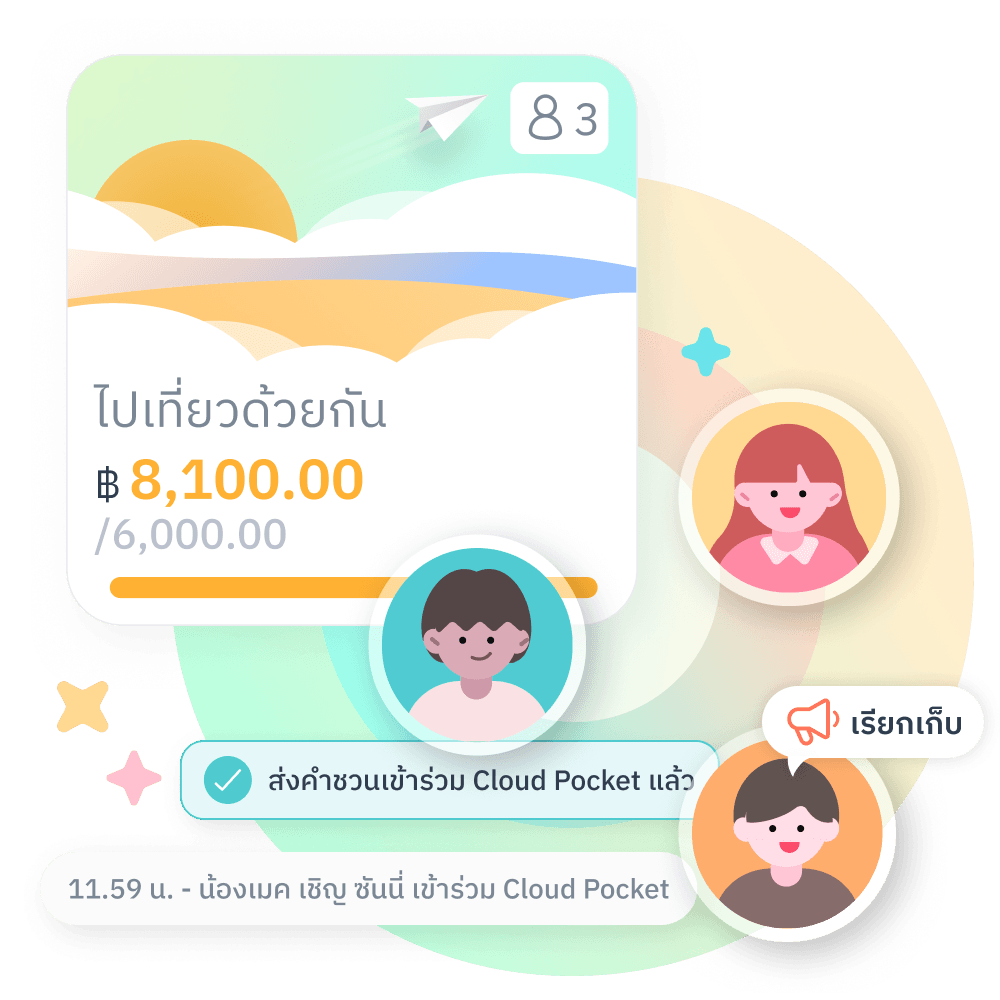
นอกจากนี้ยังสามารถสร้าง Cloud Pocket เป็นกระเป๋าย่อยสำหรับ “เงินดาวน์บ้าน” โดยเฉพาะ เพื่อแยกเงินก้อนนี้ออกจากเงินใช้จ่าย และติดตามความคืบหน้าของเป้าหมายได้ง่ายขึ้น
เมื่อแยกเงินดาวน์ออกมาแล้ว ควรสร้างระบบที่ช่วยลดโอกาสหยิบเงินก้อนนี้ไปใช้กับเรื่องอื่น เช่น ใช้ฟีเจอร์ ล็อก Cloud Pocket ในแอป MAKE เพื่อล็อกกระเป๋าเงินที่ตั้งใจเก็บไว้ ช่วยป้องกันการโอนออกหรือใช้จ่ายจากเงินก้อนดังกล่าวโดยไม่ตั้งใจ
วิธีนี้ช่วยเปลี่ยนการเก็บเงินจากการอาศัยวินัยเพียงอย่างเดียว ให้มีตัวช่วยคอยสร้างข้อจำกัดกับตัวเองมากขึ้น
การลดรายจ่ายที่ไม่จำเป็นแล้วนำเงินส่วนนั้นมาเพิ่มเงินดาวน์ จะช่วยให้เข้าใกล้เป้าหมายได้เร็วขึ้น ลองเช็กว่ามีค่าใช้จ่ายใดที่ลดได้ เช่น ค่ากาแฟ ค่าสมาชิกที่ไม่ค่อยได้ใช้ หรือค่าใช้จ่ายจุกจิกในแต่ละเดือน
การดาวน์บ้านให้ไม่กระทบชีวิตประจำวัน เริ่มจากการรู้ว่าต้องเตรียมเงินเท่าไหร่ แยกเงินดาวน์ออกจากเงินใช้จ่าย และเก็บอย่างสม่ำเสมอตามระยะเวลาที่กำหนด เมื่อมีเป้าหมายที่ชัดเจน การเตรียมเงินก้อนใหญ่ก็สามารถค่อย ๆ ทำให้เป็นแผนที่จับต้องได้
MAKE by KBank มีหลากหลายฟีเจอร์ที่ช่วยตั้งเป้าหมาย แยกเงินเก็บ และติดตามรายจ่าย เพื่อให้การวางแผนเงินดาวน์เป็นระบบมากขึ้น เริ่มใช้ MAKE วันนี้ ดาวน์โหลดฟรีได้ที่ App Store และ Google Play Store