

 อายุ 30 ไม่ได้เป็นช่วงวัยที่บอกว่าเราต้องมีบ้าน มีรถ มีเงินล้าน หรือประสบความสำเร็จ แต่เป็นช่วงที่หลายเริ่มต้องรับผิดชอบกับการตัดสินใจของตัวเองมากขึ้น ทั้งเรื่องงาน เงิน สุขภาพ และความสัมพันธ์ ดังนั้น สิ่งที่ควรทำก่อนอายุ 30 จึงไม่ใช่การรีบทำทุกอย่างให้สำเร็จ แต่คือการสร้างพื้นฐานและทางเลือกให้ตัวเองตั้งแต่วันนี้
สิ่งที่ทำให้คนใกล้ 30 กังวลอาจไม่ใช่ “อายุ” แต่คือความรู้สึกว่าเวลาผ่านไปเร็ว ในขณะที่บางเรื่องยังไม่มีคำตอบ ทั้งงานที่ไม่แน่ใจว่าจะทำต่อดีไหม เงินที่เก็บยังไม่ถึงเป้า หรือชีวิตส่วนตัวที่ยังไม่เป็นอย่างที่คิด
เมื่อเพื่อนบางคนเริ่มแต่งงาน ซื้อบ้าน หรือสร้างครอบครัว คำถามว่า แล้วชีวิตเราล่ะ? อาจเกิดขึ้นโดยไม่รู้ตัว บางคนยังไม่อยากแต่งงาน บางคนยังไม่รู้ว่าตัวเองอยากอยู่ที่ไหน หรืออยากใช้ชีวิตแบบใด จึงไม่จำเป็นต้องรีบหาคำตอบให้เหมือนคนอื่น แต่ควรเริ่มสำรวจว่าอะไรคือสิ่งที่ตัวเองให้ความสำคัญจริง ๆ
วัยนี้มักเริ่มเห็นความแตกต่างระหว่างงานที่ทำได้ กับงานที่อยากทำ มากขึ้น ยิ่งเห็นเพื่อนรุ่นเดียวกันเลื่อนตำแหน่งหรือมีรายได้สูงขึ้น ก็อาจรู้สึกว่าตัวเองช้าไปแล้ว แต่จริง ๆ แล้วอายุ 30 ยังไม่สายสำหรับการเปลี่ยนสายงาน เพียงแต่อาจต้องวางแผนเรื่องทักษะ รายได้ และเงินสำรองให้รอบคอบกว่าวัยเริ่มทำงาน
ไม่มีจำนวนเงินตายตัวว่าอายุ 30 ต้องมีเงินเก็บเท่าไหร่ เพราะแต่ละคนมีรายได้ ค่าใช้จ่าย และภาระไม่เหมือนกัน สิ่งที่ควรเช็กมากกว่าคือตอนนี้มีเงินสำรองเพียงพอสำหรับค่าใช้จ่ายจำเป็นหรือไม่ และสามารถเก็บเงินได้สม่ำเสมอแค่ไหน โดยเป้าหมายหนึ่งที่นิยมใช้เป็นแนวทางคือมีเงินสำรองฉุกเฉินประมาณ 3-6 เท่าของค่าใช้จ่ายต่อเดือน
ดังนั้น หากตอนนี้อายุ 30 ไม่มีเงินเก็บ ก็ไม่ได้หมายความว่าทุกอย่างสายเกินไป สิ่งสำคัญกว่าการเปรียบเทียบตัวเลขกับคนอื่น คือการรู้สถานะการเงินของตัวเองและเริ่มสร้างระบบเก็บเงินตั้งแต่วันนี้
การวางแผนก่อนอายุ 30 ช่วยให้เรามีทางเลือกมากขึ้นเมื่อชีวิตเปลี่ยน เช่น มีเงินสำรองมากพอที่จะเปลี่ยนงาน มีทักษะที่ทำให้ต่อรองรายได้ได้ หรือมีเงินก้อนสำหรับเป้าหมายที่อยากทำจริง ๆ เพราะหลายเรื่องต้องใช้เวลา ไม่ว่าจะเป็นการสร้างเงินเก็บ พัฒนาทักษะ หรือดูแลสุขภาพ
โดยเฉพาะเรื่องเงิน หากรอให้มีรายได้สูงแล้วค่อยเริ่มออม อาจพบว่าเมื่อรายได้เพิ่ม ค่าใช้จ่ายและไลฟ์สไตล์ก็เพิ่มตามไปด้วย การเริ่มจัดการเงินตั้งแต่วันนี้จึงช่วยสร้างนิสัยที่ติดตัวไปในช่วงวัย 30 ได้ดีกว่า
 ชีวิตก่อน 30 ไม่ได้มีแค่เรื่องเงิน แต่เป็นช่วงที่ควรสร้างต้นทุนชีวิต ทั้งสุขภาพ ทักษะ ความสัมพันธ์ และความมั่นคงทางการเงิน ยิ่งเริ่มวางแผนเร็ว ก็ยิ่งมีเวลาปรับพฤติกรรมและสร้างพื้นฐานที่ดีให้ตัวเอง ลองเช็กว่าตอนนี้ตัวเองทำข้อไหนแล้ว และข้อไหนที่ยังไม่เริ่ม
อย่ารอให้มีอาการผิดปกติแล้วค่อยเริ่มดูแลตัวเอง ควรตรวจสุขภาพตามความเหมาะสม ออกกำลังกายสม่ำเสมอ และใส่ใจกับการพักผ่อน รวมถึงทบทวนเรื่องประกันสุขภาพตั้งแต่ยังแข็งแรง เพื่อช่วยลดความเสี่ยงจากค่าใช้จ่ายที่ไม่คาดคิด
ลองทำ: นัดตรวจสุขภาพประจำปี และเช็กว่าประกันสุขภาพหรือประกันโรคร้ายแรงที่มีอยู่ครอบคลุมความต้องการหรือไม่
สิ่งที่อยากทำก่อนอายุ 30 ไม่จำเป็นต้องเป็นเรื่องใหญ่หรือดูประสบความสำเร็จ อาจเป็นการไปประเทศในฝัน เรียนต่อ ลองทำงานที่อยากทำ หรือพาพ่อแม่ไปเที่ยว สิ่งสำคัญคือเปลี่ยนความอยากให้กลายเป็นเป้าหมายที่วางแผนได้
ลองทำ: เขียน 3-5 สิ่งที่อยากทำ พร้อมระบุว่าแต่ละเป้าหมายต้องใช้เงินและเวลาเท่าไหร่ จากนั้นเริ่มแยกเงินไว้สำหรับเป้าหมายนั้นโดยเฉพาะ
อย่าอยู่กับงานเดิมเพียงเพราะกลัวการเริ่มต้นใหม่ ลองถามตัวเองว่าถ้าทำงานนี้ต่ออีก 3 ปี จะได้ทักษะ รายได้ และรูปแบบชีวิตที่ต้องการหรือไม่ หากคำตอบคือไม่ อาจเริ่มสำรวจทางเลือกใหม่ได้
ลองทำ: เลือก 1 ทักษะที่จำเป็นต่อสายงานที่สนใจ แล้ววางแผนเรียนหรือฝึกภายใน 3-6 เดือน พร้อมเตรียมเงินสำรองไว้เผื่อวันที่ต้องการเปลี่ยนงาน
เมื่ออายุมากขึ้น เวลาให้เพื่อนและครอบครัวอาจน้อยลง จึงไม่จำเป็นต้องรักษาทุกความสัมพันธ์ไว้เท่าเดิม แต่ควรให้เวลากับคนที่มีความหมายและสนับสนุนการเติบโตของเรา
ลองทำ: นัดครอบครัวกินข้าว โทรหาเพื่อนที่ไม่ได้เจอกันนาน หรือสร้างคอนเนกชันใหม่ที่ช่วยต่อยอดเรื่องงานและชีวิต
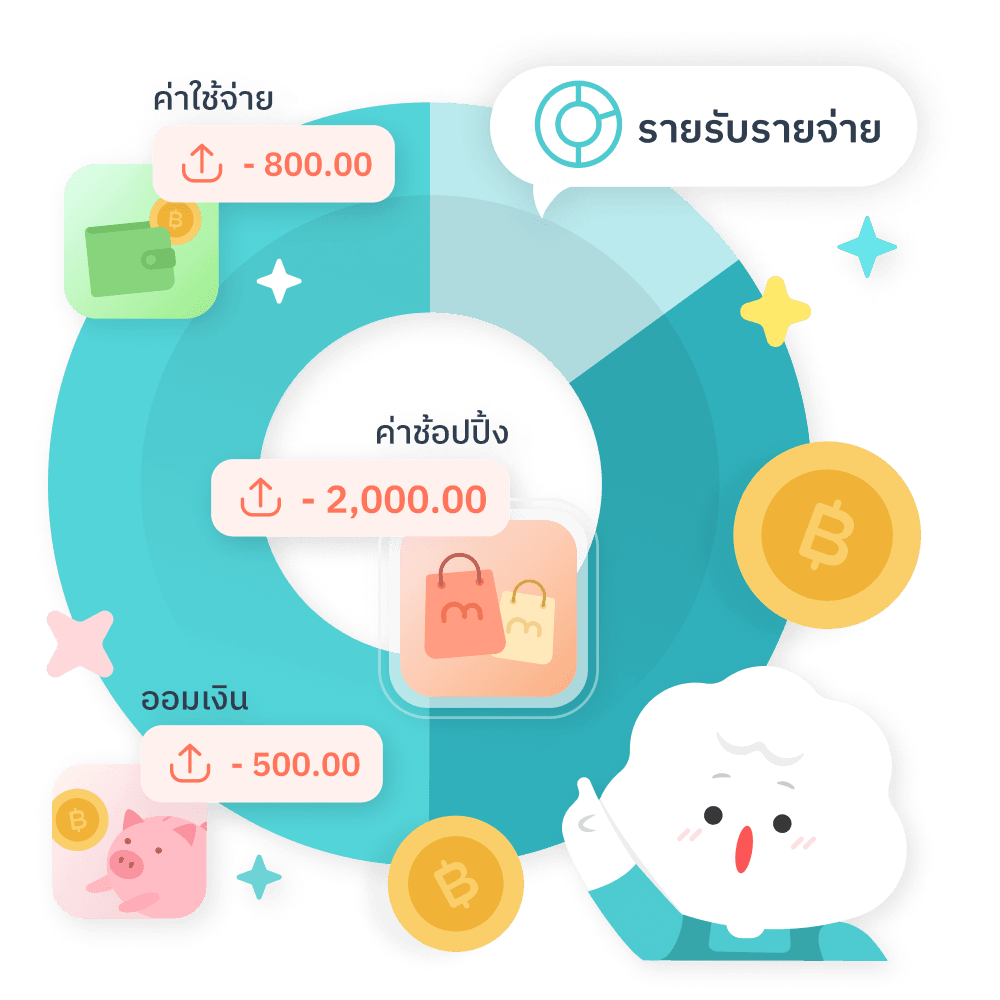
การรู้ว่าแต่ละเดือนเราใช้เงินไปกับอะไร คือจุดเริ่มต้นของการวางแผนการเงินที่ดี เพราะเมื่อเห็นพฤติกรรมของตัวเองชัดขึ้น ก็จะรู้ว่าควรลด เพิ่ม หรือจัดสรรเงินส่วนไหน
ลองทำ: ย้อนดูรายรับรายจ่าย 1-3 เดือน แล้วแยกเป็นค่าใช้จ่ายจำเป็น ค่าใช้จ่ายเพื่อความสุข และรายจ่ายที่ตัดได้ ทำให้เห็นพฤติกรรมการใช้เงินได้ง่ายขึ้น
เงินสำรองฉุกเฉินไม่ได้มีไว้แค่รับมือกับเหตุการณ์ไม่คาดคิด แต่ยังช่วยให้เรามีทางเลือกมากขึ้น เช่น หากต้องตกงาน ย้ายที่อยู่ หรืออยากลาออกจากงานที่ไม่ตอบโจทย์ โดยควรตั้งเป้าประมาณ 3-6 เท่าของค่าใช้จ่ายต่อเดือน
ลองทำ: หากยังไม่มีเงินสำรอง ให้เริ่มจากเป้าหมาย 1 เดือนก่อน แล้วค่อยเพิ่มเป็น 3-6 เดือน โดยแยกเงินก้อนนี้ออกจากเงินที่ใช้ในชีวิตประจำวัน
การรอให้ “เหลือแล้วค่อยเก็บ” อาจทำให้ไม่มีเงินเหลือในแต่ละเดือน วิธีที่ทำได้ง่ายกว่าคือกำหนดเงินออมตั้งแต่วันที่เงินเดือนออก แล้วแยกออกจากเงินใช้จ่ายทันที
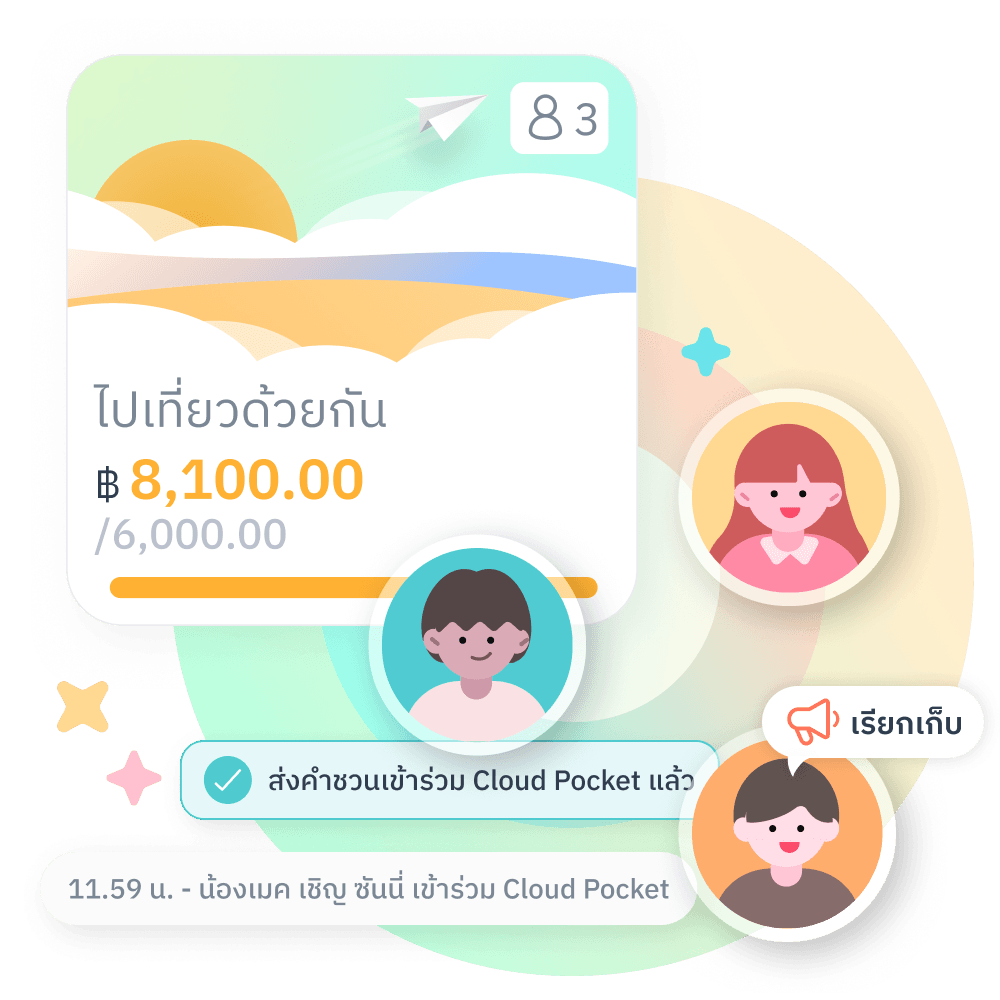
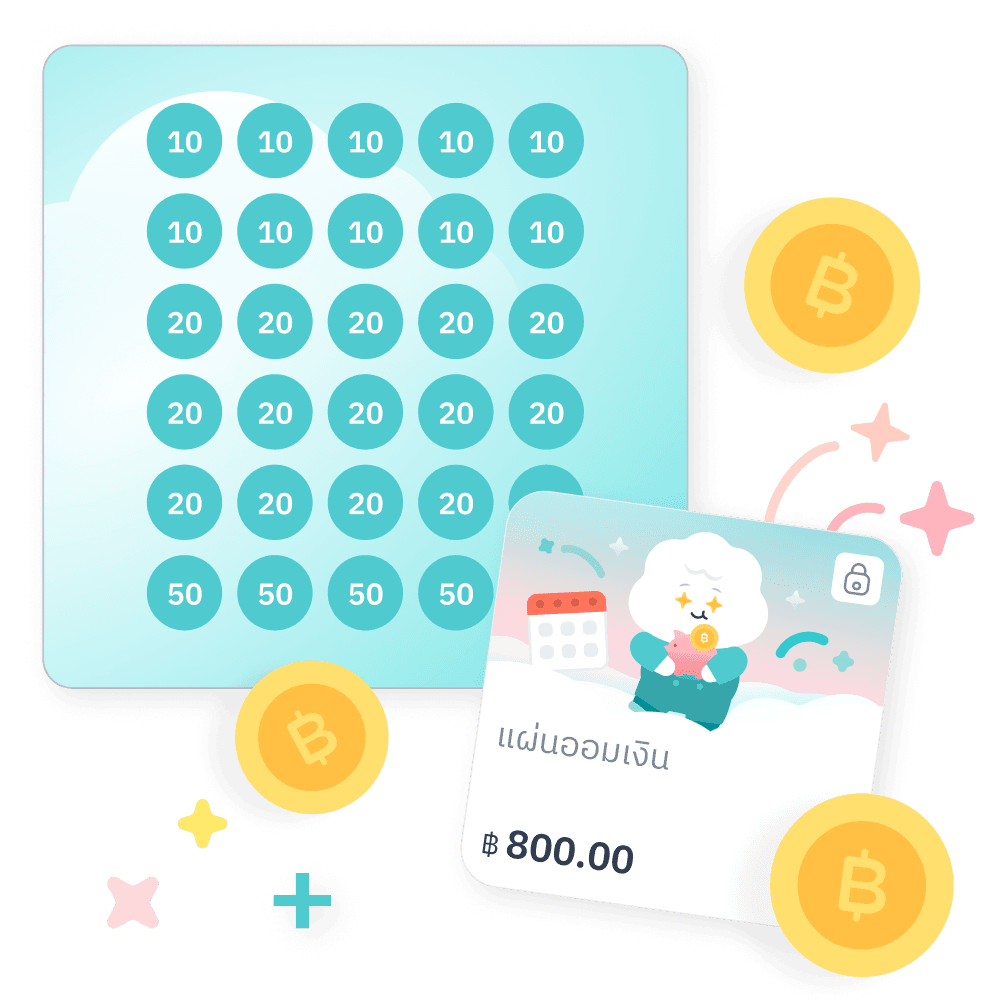
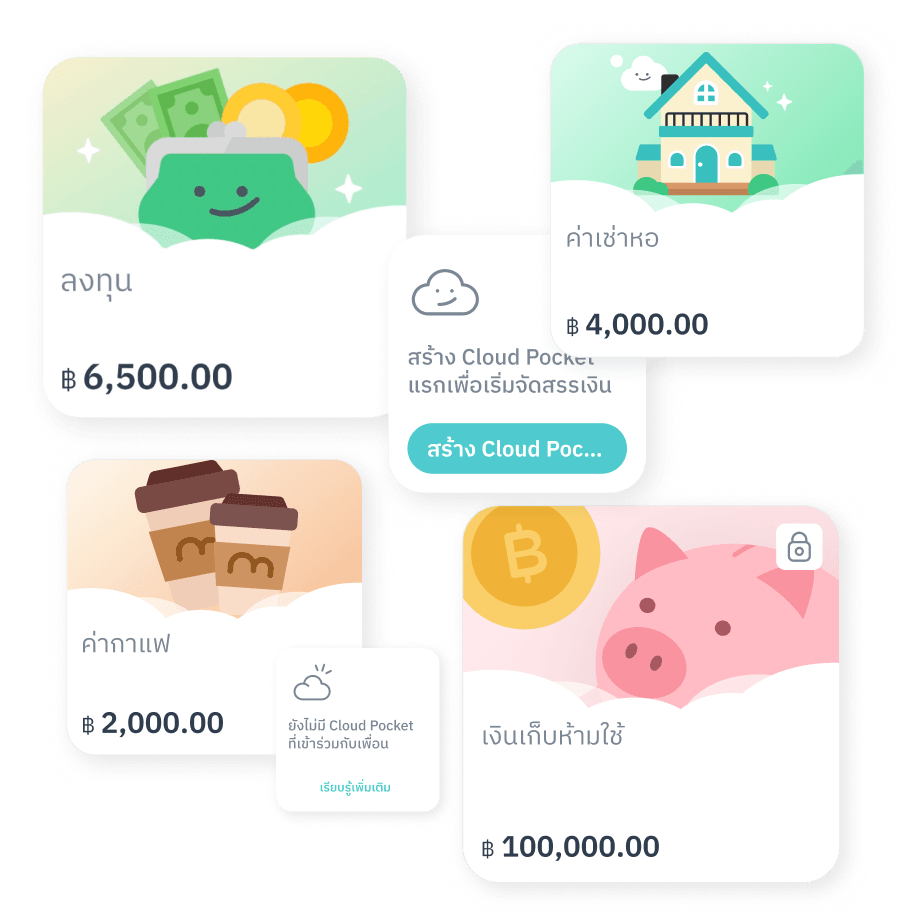
ลองทำ: แบ่งเงินตามเป้าหมาย เช่น เงินฉุกเฉิน เงินเที่ยว เงินดาวน์บ้าน หรือเงินก้อนใหญ่ โดยสามารถใช้ MAKE by KBank เป็นตัวช่วยการจัดการเงิน ด้วยฟีเจอร์ Cloud Pocket ที่ช่วยแยกเงินออกเป็นกระเป๋าย่อยได้ในแอปเดียว ทำให้รู้ว่าเงินแต่ละก้อนมีไว้เพื่ออะไร และติดตามเป้าหมายได้ง่ายขึ้น
ก่อน 30 ไม่จำเป็นต้องรีบลงทุนเพราะกลัวไม่ทันคนอื่น แต่ควรเริ่มทำความเข้าใจว่าการลงทุนแต่ละประเภทมีความเสี่ยงและเหมาะกับเป้าหมายแบบไหน การเริ่มเรียนรู้เร็วช่วยให้มีเวลาทำความเข้าใจและวางแผนมากขึ้น
ลองทำ: เริ่มศึกษาการลงทุนพื้นฐานและระดับความเสี่ยงของตัวเอง โดยควรมีเงินสำรองฉุกเฉินและจัดการภาระหนี้ที่จำเป็นก่อนนำเงินไปลงทุน
แม้การเกษียณจะดูเป็นเรื่องไกลตัว แต่การเริ่มเก็บเงินเร็วทำให้มีเวลาสะสมเงินมากขึ้น และไม่จำเป็นต้องเร่งเก็บเงินก้อนใหญ่เมื่ออายุมากขึ้น
ลองทำ: กำหนดอายุที่อยากเกษียณและจำนวนเงินที่ต้องการ จากนั้นแบ่งเงินสำหรับเป้าหมายระยะยาวออกจากเงินใช้จ่ายประจำวัน และติดตามความคืบหน้าอย่างสม่ำเสมอเพื่อให้การออมระยะยาวเป็นเรื่องที่ทำต่อเนื่องได้จริง
 ไม่ต้องรอให้เงินเดือนเพิ่ม บ้านพร้อม หรือชีวิตลงตัวก่อนจึงค่อยเริ่มทำสิ่งที่ควรทำก่อนอายุ 30 เพราะหลายเรื่องเริ่มได้จากการเปลี่ยนพฤติกรรมเล็ก ๆ เช่น รู้ว่าเงินเดือนแต่ละเดือนหายไปไหน มีเงินสำรองไว้กี่เดือน หรือรู้ว่าตัวเองกำลังเก็บเงินเพื่ออะไร
เช่น หากอยากซื้อบ้านในอีก 5 ปี ต้องรู้ว่าต้องใช้เงินดาวน์ประมาณเท่าไหร่ จากนั้นจึงย้อนกลับมาดูว่าต้องเก็บเดือนละเท่าไหร่ และมีรายจ่ายส่วนไหนที่ปรับได้บ้าง การใช้ Cloud Pocket แยกเงินเก็บเป็นกระเป๋าย่อย ตั้งชื่อและเปลี่ยนรูปให้ตรงตามเป้าหมายก็สามารถช่วยให้เงินก้อนเดียวไม่ถูกใช้ปะปนกับค่าใช้จ่ายในชีวิตประจำวัน
สุดท้ายแล้ว อายุ 30 ไม่ใช่เส้นชัย และไม่มีเช็กลิสต์ที่ทุกคนต้องทำได้ครบ สิ่งสำคัญคือก่อนถึงวัยนั้น เราเริ่มรู้จักตัวเองมากขึ้น รู้ว่าเงินของตัวเองอยู่ตรงไหน มีเงินสำรองสำหรับวันที่ไม่เป็นไปตามแผน และกำลังค่อย ๆ สร้างชีวิตที่ตัวเองอยากใช้จริง ๆ