

 ใครที่จะทำบัตรเครดิตหรือขอสินเชื่อส่วนบุคคลกับธนาคาร ต้องเข้าใจก่อนว่า เครดิตบูโรคือหน่วยงานที่รวบรวมข้อมูลสินเชื่อและประวัติชำระหนี้ ซึ่งการมีข้อมูลอยู่ในระบบไม่ได้หมายความว่ามีปัญหาทางการเงิน และไม่ใช่การติดแบล็กลิสต์เสมอไป หากไม่เข้าใจเรื่องนี้ อาจทำให้คุณวางแผนใช้เงินจากอนาคตผิดได้
ดังนั้น ก่อนสมัครบัตรเครดิตหรือขอสินเชื่อ มาทำความเข้าใจแบบเจาะลึกกันว่า เครดิตบูโรคืออะไร พร้อมรู้ข้อมูลที่จัดเก็บ ช่องทางตรวจสอบ และวิธีดูแลประวัติเครดิต เพื่อเตรียมความพร้อมให้กับเป้าหมายทางการเงินของคุณ
บริษัท ข้อมูลเครดิตแห่งชาติ จำกัด (NCB) หรือเครดิตบูโร คือ หน่วยงานที่รวบรวมข้อมูลเครดิตจากสมาชิก เช่น ธนาคารและผู้ให้บริการสินเชื่อ โดยบันทึกทั้งประวัติชำระตรงเวลา การค้างชำระ และสถานะบัญชีตามข้อมูลที่ได้รับ
เครดิตบูโรมีหน้าที่จัดเก็บข้อมูลการใช้สินเชื่อ แต่ไม่ได้มีอำนาจอนุมัติสินเชื่อ ผู้ให้กู้จะนำข้อมูลเครดิต รวมถึงคะแนนเครดิตหรือ Credit Score ที่เกี่ยวข้อง มาประกอบการพิจารณาร่วมกับรายได้ ภาระหนี้ และเกณฑ์ของแต่ละแห่ง การมีประวัติชำระดีจึงเป็นข้อได้เปรียบสำหรับคนที่ชำระหนี้ตรงเวลา อีกทั้งยังเพิ่มโอกาสอนุมัติเมื่อมีเหตุต้องกู้เงินก้อนใหญ่ครั้งต่อไปอีกด้วย
รายงานเครดิตบูโรมีทั้งข้อมูลส่วนบุคคลและรายละเอียดสินเชื่อที่แยกตามบัญชี ช่วยให้ตรวจสอบได้ว่า มีภาระหนี้กับใครบ้าง และข้อมูลตรงกับความเป็นจริงหรือไม่ โดยข้อมูลสำคัญประกอบด้วย
ขอข้อมูลเครดิตบูโรของตัวเองได้ผ่านแอปธนาคาร แอปทางรัฐ และที่ทำการไปรษณีย์ โดยแต่ละช่องทางให้รายละเอียด ระยะเวลารับข้อมูล และค่าบริการต่างกัน ตัวอย่างช่องทางที่เลือกใช้ได้มีดังนี้
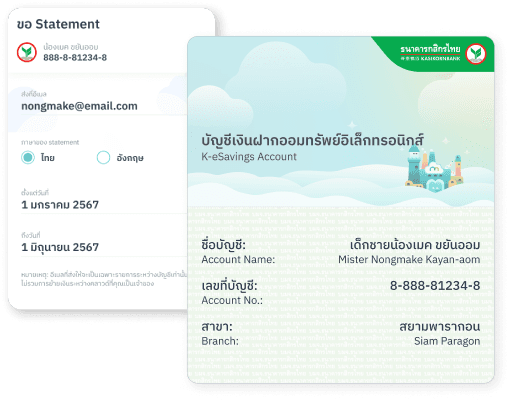
ธนาคารส่วนใหญ่สามารถเช็กเครดิตบูโรได้ โดยการเข้าสู่ระบบ เลือกบริการตรวจสอบข้อมูลเครดิต กรอกข้อมูลตามขั้นตอน เลือกช่องทางรับรายงาน แล้วตรวจสอบรายละเอียดก่อนชำระค่าบริการ
รายงานข้อมูลเครดิตมีค่าบริการ 150 บาท รับทางอีเมลภายใน 24 ชั่วโมงตามเงื่อนไข หรือทางไปรษณีย์ภายใน 7 วันทำการ หากเลือกรายงานพร้อมคะแนนเครดิต ค่าบริการอยู่ที่ 200 บาท แต่ทั้งนี้ แอปธนาคารอื่นอาจมีตัวเลือกและเงื่อนไขต่างกัน
ดาวน์โหลดแอปทางรัฐแล้วลงทะเบียนและยืนยันตัวตนตามขั้นตอน จากนั้นเลือก “บริการ” ไปที่หมวด การเงิน/ประกัน” และเลือก “เครดิตบูโร” เพื่อดูข้อมูลของตัวเอง
ช่องทางนี้ให้ตรวจข้อมูลเครดิตแบบสรุปโดยไม่เสียค่าใช้จ่าย เมื่อยืนยันตัวตนและผ่านขั้นตอนที่กำหนดแล้ว สามารถดูข้อมูลผ่านแอปได้โดยไม่ต้องรอเอกสารทางไปรษณีย์ เหมาะกับการตรวจสถานะเบื้องต้น หากต้องการรายละเอียดแต่ละบัญชีควรขอรายงานฉบับเต็มเพิ่มเติม
นำบัตรประชาชนของตัวเองไปยังสาขาที่ให้บริการ แจ้งขอรายงานข้อมูลเครดิต กรอกแบบคำขอและที่อยู่จัดส่งตามขั้นตอนของเจ้าหน้าที่ แล้วตรวจสอบข้อมูลก่อนชำระเงิน
รายงานฉบับเต็มมีค่าบริการ 150 บาท โดยไปรษณีย์ไทยระบุระยะเวลาจัดส่งประมาณ 7 วันทางไปรษณีย์ลงทะเบียน ควรสอบถามสาขาที่รองรับและระยะเวลาล่าสุดก่อนเดินทาง
นอกจากนี้ ยังมีช่องทางอื่นให้เลือกตามความสะดวก ตรวจสอบรายละเอียดและค่าบริการล่าสุดได้ที่ ช่องทางตรวจเครดิตบูโรของ NCBก่อนใช้บริการ
 ควรตรวจข้อมูลเครดิตก่อนขอสินเชื่อสำคัญ และเมื่อมีเหตุให้ต้องตรวจสอบความถูกต้องของบัญชี เพื่อให้มีเวลาแก้ไขข้อมูลก่อนนำไปใช้ โดยเฉพาะเมื่อเจอช่วงสถานการณ์ต่อไปนี้
การตรวจเครดิตบูโรมีประโยชน์ที่ช่วยให้เห็นภาพรวมภาระหนี้และพบข้อผิดพลาดได้เร็ว หากข้อมูลไม่ตรงกับความจริง สามารถขอตรวจสอบหรือแก้ไขกับเจ้าหนี้และ NCB พร้อมแนบหลักฐานที่เกี่ยวข้องได้ทันที
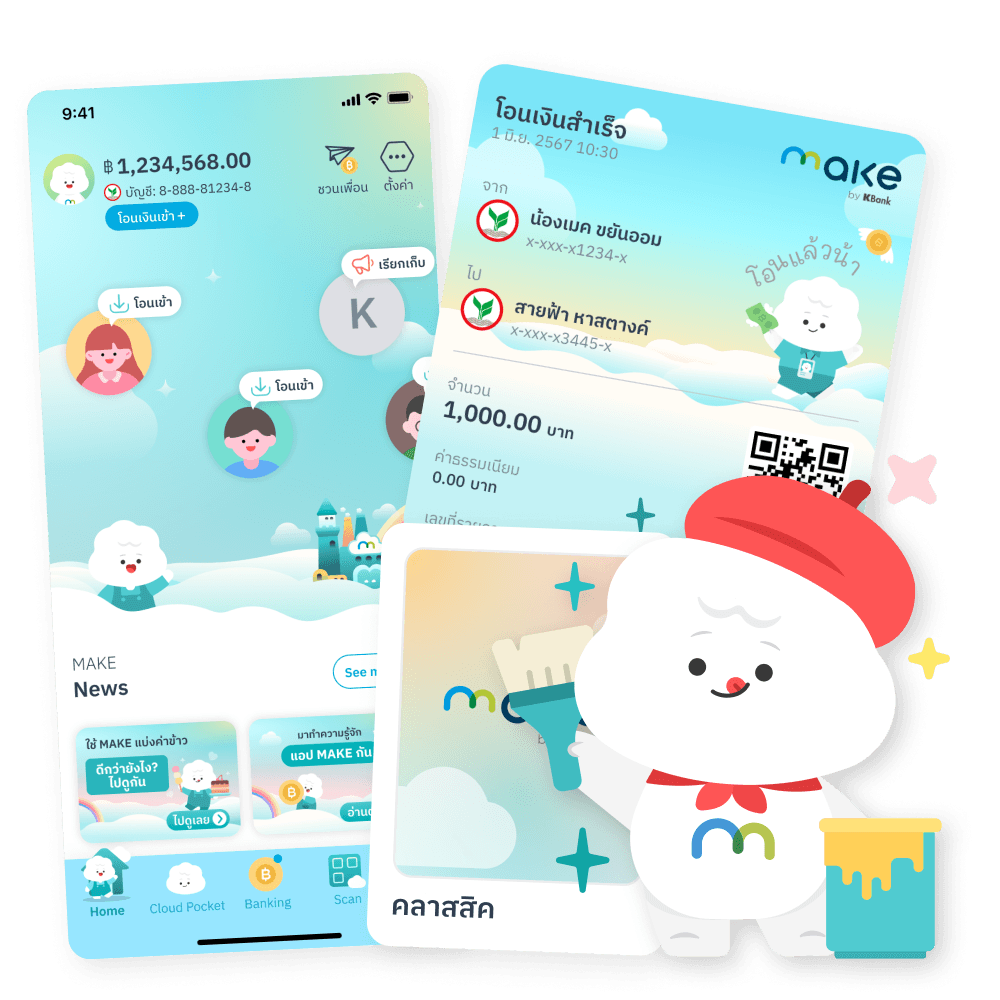
เมื่อรู้แล้วว่าต้องจ่ายหนี้อะไรบ้าง ลองใช้ MAKE by KBank แบ่งเงินผ่าน Cloud Pocket ประเภทเตรียมจ่ายรายงวดและเตรียมจ่ายบัตรเครดิต แยกเงินสำหรับชำระหนี้ออกจากเงินใช้ประจำวัน เพื่อเตรียมยอดให้พร้อมก่อนถึงกำหนด และระมัดระวังการใช้เงินมากขึ้น
คำว่า “ติดเครดิตบูโร” เป็นคำที่ใช้เรียกผู้ใช้งานสินเชื่อที่มีประวัติชำระหนี้ไม่ดี เช่น จ่ายล่าช้าหรือค้างชำระเกิน 90 วัน แต่การมีข้อมูลอยู่ในระบบไม่ได้หมายความว่ามีประวัติเสีย เพราะผู้ที่จ่ายตรงเวลาก็มีข้อมูลเครดิตด้วยเช่นกัน
เครดิตบูโรไม่มีหน้าที่ขึ้นบัญชีดำหรือห้ามใครทำธุรกรรม ผู้ให้กู้เป็นผู้ตัดสินใจอนุมัติสินเชื่อตามข้อมูลและเกณฑ์ของตนเอง ฉะนั้นจึงไม่ควรเข้าใจแบบเหมารวมได้ว่า การติดแบล็กลิสต์หมายถึงการถูกทุกสถาบันการเงินปฏิเสธอย่างถาวร
ส่วนใครที่กำลังสงสัยว่าติดเครดิตบูโรกี่ปีหาย ต้องดูว่าได้ชำระหนี้และปิดบัญชีแล้วหรือยัง โดยทั่วไป เมื่อเจ้าหนี้รายงานการปิดบัญชี ข้อมูลจะยังจัดเก็บต่อได้ไม่เกิน 3 ปีตามเกณฑ์ ไม่ได้หายทันทีที่จ่ายครบ และไม่ควรนับจากวันที่เริ่มค้างชำระเพียงอย่างเดียว
หากยังไม่ได้ชำระหนี้ เจ้าหนี้อาจรายงานข้อมูลค้างชำระต่อเนื่องตามหลักเกณฑ์ การรอให้ครบ 3 ปีจึงไม่ได้ทำให้หนี้สิ้นสุดหรือกลับมากู้ผ่านอัตโนมัติ ทางที่ดีควรชำระตามกำลัง หรือติดต่อเจ้าหนี้เพื่อหาแนวทางจัดการหนี้ที่เหมาะสม
 เครดิตบูโร คือ ข้อมูลที่สะท้อนประวัติการใช้สินเชื่อ ไม่ใช่เรื่องที่ต้องกลัว เริ่มดูแลได้จากการจ่ายหนี้ตรงเวลา ตรวจข้อมูลของตัวเอง และเลือกภาระผ่อนให้เหมาะกับรายได้ แม้เคยจ่ายล่าช้า ก็ยังค่อย ๆ สร้างประวัติการชำระที่ดีขึ้นได้
ให้ MAKE by KBank ช่วยจัดเงินในชีวิตประจำวัน ด้วย Cloud Pocket สำหรับแบ่งเงินค่าผ่อน เงินใช้ และเงินสำรองให้ชัดเจน เมื่อรายได้เข้าก็กันเงินตามแผน พร้อมติดตามรายรับรายจ่ายอย่างสม่ำเสมอ เพื่อเตรียมชำระหนี้และเดินหน้าไปสู่เป้าหมายทางการเงินของตัวเอง