

 เมื่อเก็บเงินครบ 1 ล้านบาท หลายคนเริ่มคิดแล้วว่า มีเงิน 1 ล้านลงทุนอะไรดี แต่ก็กลัวสูญเสียเงินล้านที่สะสมมานาน ก่อนลงทุนจึงควรเช็กเป้าหมาย ระยะเวลาที่ต้องใช้เงิน และความเสี่ยงที่รับได้ พร้อมแยกเงินสำรองฉุกเฉินไว้ให้อุ่นใจ
บทความนี้จะพาเช็กความพร้อมและรู้จัก 7 ทางเลือกต่อยอดเงินล้าน พร้อมข้อดีและข้อควรระวัง เพื่อเลือกแนวทางลงทุนให้เหมาะกับเป้าหมายของคุณ
การต่อยอดเงินล้านเพิ่มโอกาสสร้างความมั่นคงในระยะยาว แต่ก่อนตัดสินใจว่ามีเงิน 1 ล้านลงทุนอะไรดี ควรเช็กเป้าหมาย ภาระหนี้ ความเสี่ยง และเงินสำรองให้พร้อมก่อน
หากต้องใช้เงินใน 1 - 3 ปี ควรเน้นสินทรัพย์เสี่ยงต่ำและถอนง่าย ส่วนเป้าหมายระยะยาว 5 - 10 ปีขึ้นไป อาจพิจารณากองทุนดัชนี หุ้น หรืออสังหาริมทรัพย์ตามความเสี่ยงที่รับได้
เช็กหนี้ดอกเบี้ยสูง เช่น บัตรเครดิตหรือสินเชื่อส่วนบุคคล เพราะการโปะหนี้ช่วยลดดอกเบี้ยได้ ขณะที่กำไรลงทุนไม่แน่นอน และไม่ควรนำเงินกู้ฉุกเฉินไปเสี่ยงลงทุน
หากมูลค่าพอร์ตลดลง 10 - 20% จะยังใช้ชีวิตและทำตามแผนได้อีกไหม ลองประเมินทั้งความสบายใจ รายได้ และภาระที่ต้องรับผิดชอบก่อนตัดสินใจลงทุน
แยกเงินสำรอง 3 - 6 เท่าของรายจ่ายจำเป็นรวมค่างวดหนี้ไว้ในที่ถอนง่าย เช่น จ่ายเดือนละ 20,000 บาท ควรมี 60,000 - 120,000 บาท เพื่อไม่ต้องขายสินทรัพย์ขาดทุนเมื่อจำเป็น
 การนำเงิน 1 ล้านบาทไปลงทุนอะไรดีนั้น ไม่ได้มีแค่เรื่องผลตอบแทนเท่านั้น แต่ยังรวมถึงต้นทุนแฝงและเงื่อนไขที่มักมากอีกด้วย มาเปรียบระหว่างนำเงินล้านไปต่อยอดกับเก็บเงินไว้เฉย ๆ กันดีกว่าว่า มีข้อดี - ข้อเสียอย่างไร
การลงทุนเพิ่มโอกาสให้เงินเติบโต แต่มีต้นทุนและความเสี่ยง ส่วนการเก็บเงินไว้ช่วยให้พร้อมใช้ ลองชั่งน้ำหนักข้อดีและข้อควรระวังก่อนตัดสินใจว่า เงิน 1 ล้านบาทลงทุนอะไรดี
มีเงินล้านลงทุนอะไรดีนั้น ต้องรู้แนวทางการจัดสรรเงินลงทุนกันก่อน ซึ่งสามารถจัดการได้หลายรูปแบบ และไม่มีสูตรลงทุนที่ตายตัว ดังนี้
ให้น้ำหนักเงินฝาก พันธบัตรรัฐบาล หรือตราสารหนี้ระยะสั้นเป็นหลัก และอาจมีหุ้นเพียงเล็กน้อยเพื่อเพิ่มโอกาสเติบโต เหมาะกับเป้าหมายที่ให้ความสำคัญกับความมั่นคง และเอาชนะเงินเฟ้อได้
สัดส่วนผสมผสานที่สมดุลกันระหว่างตราสารหนี้ หุ้นกู้คุณภาพดี กองทุนหุ้น และสินทรัพย์ทางเลือก จะช่วยกระจายความเสี่ยงจากการลงทุนได้มากขึ้น
ให้น้ำหนักหุ้นหรือกองทุนหุ้นมากขึ้นเพื่อเป้าหมายระยะยาว โดยยังเก็บสินทรัพย์สภาพคล่องเอาไว้บางส่วน เพื่อมุ่งสร้างผลตอบแทนสะสมในระยะยาว แต่ก็ต้องรับมือกับความผันผวนระยะสั้นให้ได้
 ใครกำลังคิดอยู่ว่ามีเงิน 1 ล้านลงทุนอะไรดี การทำให้เงินก้อนงอกเงยนั้นสามารถเลือกลงทุนได้ถึง 7 วิธี โดยเรียกจากวิธีที่ความเสี่ยงต่ำไปสูง ดังนี้
เงินฝากเป็นทางเลือกที่มีความผันผวนต่ำและได้รับความคุ้มครองตามเงื่อนไขของสถาบันการเงิน เช่น MAKE e-Savings ที่ให้อัตราดอกเบี้ย 1.25% ต่อปี สำหรับเงินฝากไม่เกิน 500,000 บาท และ 0.35% ต่อปี สำหรับส่วนที่เกิน 500,000 บาท โดยจ่ายดอกเบี้ยปีละ 2 ครั้ง
ส่วน สลากออมทรัพย์ เป็นอีกทางเลือกสำหรับผู้ที่ต้องการออมเงินและมีโอกาสลุ้นรางวัล โดยแต่ละรุ่นจะกำหนดอัตราดอกเบี้ยแตกต่างกัน เช่น 0.25-0.50% ต่อปี ขึ้นอยู่กับระยะเวลาฝากและเงื่อนไขของสลาก ควรศึกษาระยะเวลาฝาก อัตราดอกเบี้ย และเงื่อนไขการถอนก่อนตัดสินใจ
กองทุนที่ลงทุนในพันธบัตรรัฐบาลหรือหุ้นกู้ โดยมี Term Fund ที่กำหนดระยะเวลาการลงทุน และมีระบุผลตอบแทนโดยประมาณในหนังสือชี้ชวนอย่างชัดเจน
ผู้จัดการกองทุนจะนำเงินจำนวนหนึ่งไปลงทุนในกองทุนรวมผสมที่กระจายการลงทุนในหลายสินทรัพย์ตามนโยบาย ส่วนกองทุนหุ้นจะเน้นหุ้นจึงมักผันผวนกว่าแต่ก็ให้ผลตอบแทนสูงเช่นกัน
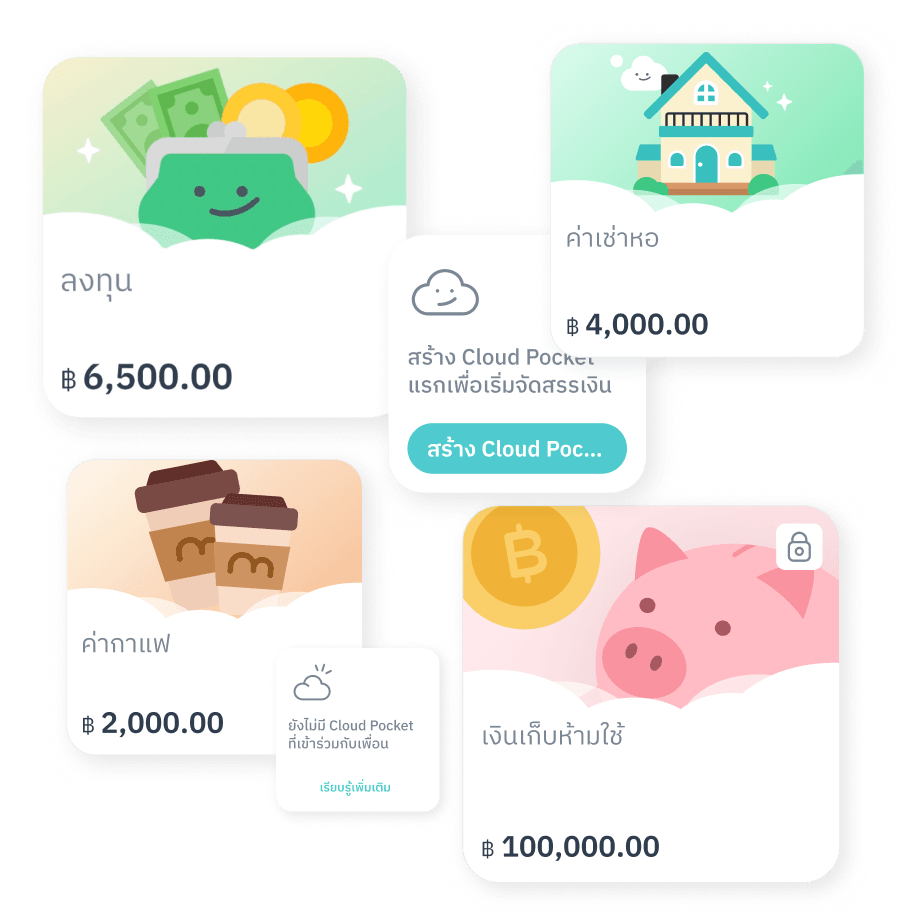
ก่อนซื้อกองทุนแนะนำให้ใช้ฟีเจอร์ Cloud Pocket บนแอป MAKE ตั้งเป้าเก็บเงินเพื่อลงทุนรายเดือน และยังสามารถเลือกกองทุนได้หลากหลายแบบที่ตรงกับความต้องการได้อีกด้วย
เป็นการให้บริษัทกู้เงินโดยรับดอกเบี้ยตามกำหนด ต้องดูอันดับเครดิต ฐานะการเงิน และเงื่อนไขชำระคืน ดอกเบี้ยสูงอาจมาพร้อมความเสี่ยงสูง และอาจขายต่อได้ยากหรือเสียเงินต้นหากบริษัทผิดนัด
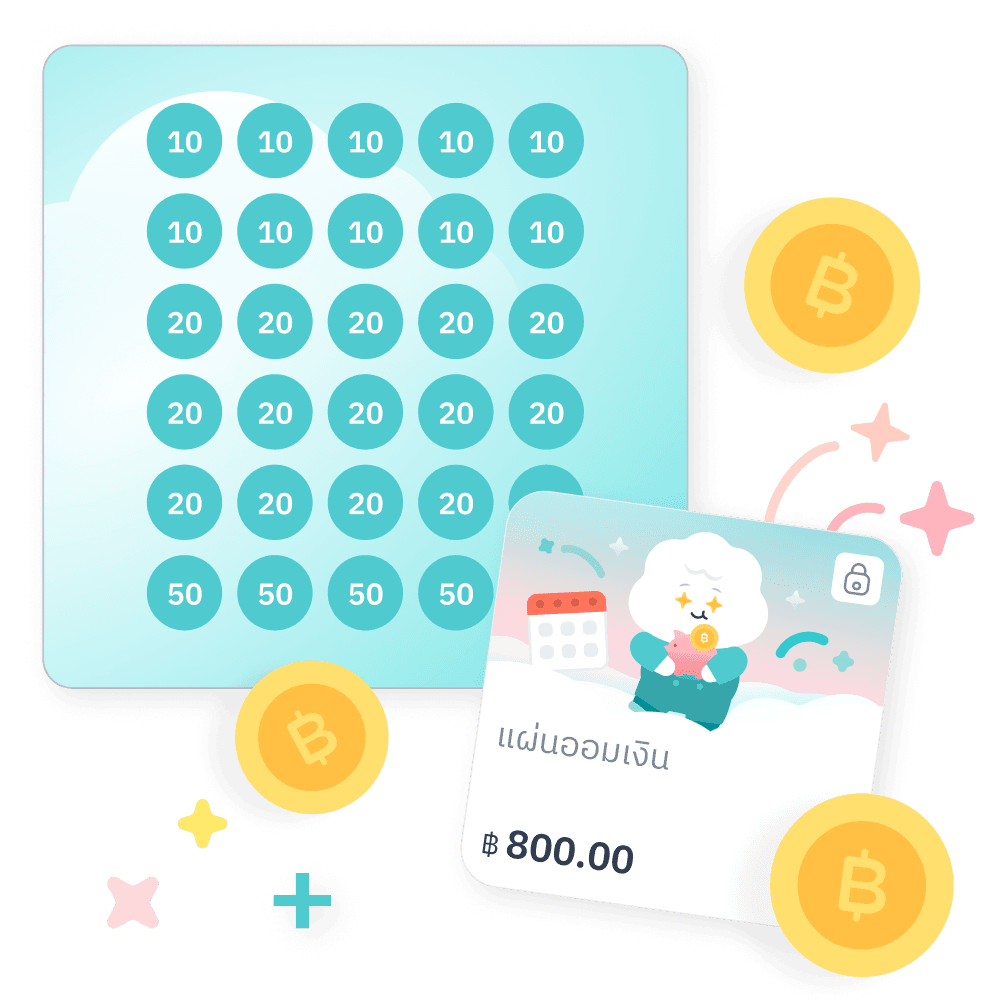
ทองคำอาจเคลื่อนไหวต่างจากหุ้นในบางช่วง แต่ก็ไม่ได้การันตีว่าจะไม่มีความเสี่ยงเสมอไป หากจะทยอยเก็บเงินซื้อทอง ใช้แผ่นออมเงินใน MAKE ช่วยสะสมเงินเพื่อซื้อทองตามเป้าที่ตั้งไว้เองได้เลย
กองทุนที่นำเงินไปลงทุนในอาคารหรือสิทธิ์การเช่า แล้วแบ่งรายได้ค่าเช่าหลังหักค่าใช้จ่ายให้ผู้ลงทุน แต่รายได้และราคาหน่วยลงทุนอาจลดลงตามจำนวนผู้เช่า อัตราดอกเบี้ย และภาวะเศรษฐกิจ
สินทรัพย์ดิจิทัล เช่น Bitcoin และ Ethereum มีราคาผันผวนสูง โดยราคาอาจปรับขึ้นหรือลงหลายเปอร์เซ็นต์ภายในเวลาไม่นาน เช่น Bitcoin ราคา 100,000 บาท หากลดลง 10% จะเหลือประมาณ 90,000 บาท จึงควรศึกษาที่มาของมูลค่า เทคโนโลยี วิธีเก็บรักษาสินทรัพย์ และสถานะของผู้ให้บริการให้เข้าใจก่อนลงทุน
สุดท้ายก็ต้องตอบให้ได้ว่า มีเงิน 1 ล้านบาทลงทุนอะไรดี เพราะการเลือกวิธีลงทุนที่เหมาะสมกับตัวจะช่วยให้เงินงอกเงยได้อย่างยั่งยืน แต่ถ้ายังตัดสินใจไม่ได้ อาจเริ่มจากจัดการเงินที่มีก่อนก็ได้
โดยใช้ฟีเจอร์ Cloud Pocket บน MAKE by KBank เป็นเครื่องมือช่วยแบ่งเงิน 1 ล้านเป็นกระเป๋าย่อย ๆ ตามเป้าหมายที่ตั้งใจไว้ เช่น เงินฉุกเฉิน เงินใช้ระยะใกล้ และเงินลงทุน เพื่อไม่ให้เผลอใช้จ่ายปนกัน
เริ่มจากลงทุนเล็ก ๆ ในสินทรัพย์ที่ตั้งใจไว้ ถ้าถึงช่วงที่ราคาผันผวนแล้วรู้สึกกังวลใจ นั่นอาจเป็นสัญญาณได้ว่า สัดส่วนกองทุนอาจจะเสี่ยงเกินไป ให้ปรับสัดส่วนใหม่เพื่อลดความเสี่ยงให้น้อยลง
ควรอธิบายได้ว่ารายได้มาจากไหน ขาดทุนได้อย่างไร และขายคืนเมื่อไหร่ หากยังตอบไม่ได้ ให้ศึกษาต่อหรือปรึกษาผู้แนะนำการลงทุนที่ได้รับความเห็นชอบจาก ก.ล.ต. ก่อน
มีเงินเก็บ 1 ล้านจะลงทุนอะไรดีนั้น ขึ้นอยู่กับเป้าหมาย ระยะเวลา และความเสี่ยงที่รับได้ ระหว่างที่ศึกษาข้อมูลการลงทุน ลองใช้ MAKE by KBank ช่วยวางแผนการเงินและจัดระเบียบเงินในกระเป๋า เพื่อเตรียมความพร้อมก่อนลงทุนจริงได้อย่างปลอดภัย