


 สำหรับคนที่กำลังเริ่มออมเงินแล้ว ควรฝากเงินแบบไหนให้ได้ดอกเบี้ยสูง? โดยบัญชีเงินฝากประจำมักให้ดอกเบี้ยสูงกว่าบัญชีประเภทอื่น แต่มีเงื่อนไขเรื่องระยะเวลาการฝาก-ถอน ในขณะที่บัญชีออมทรัพย์ให้คุณฝาก-ถอนได้ทุกเมื่อ การจะฝากเงินให้ได้ดอกเบี้ยที่คุ้มที่สุดจึงขึ้นอยู่กับวิธีใช้เงินและเป้าหมายการออมของคุณ
ในบทความนี้ มาทำความรู้จักกับบัญชีเงินฝากแต่ละแบบ พร้อมแนะนำวิธีเลือกบัญชีฝากเงินที่สอดคล้องกับเป้าหมาย และเคล็ดลับช่วยเก็บเงินให้ได้อย่างต่อเนื่องที่เริ่มทำได้ตั้งแต่วันนี้
บัญชีเงินฝากมีหลายประเภท โดยก่อนเลือกว่าฝากเงินแบบไหนได้ดอกเบี้ยสูง ควรรู้ก่อนว่าบัญชีเงินฝากแต่ละประเภทเหมาะกับการใช้งานต่างกัน โดยหลัก ๆ แบ่งได้เป็น 3 ประเภท ได้แก่ บัญชีออมทรัพย์ บัญชีเงินฝากประจำ และบัญชีเงินฝากกระแสรายวัน มาดูกันว่าแต่ละแบบมีจุดเด่นอย่างไร และบัญชีแบบไหนเหมาะกับเป้าหมายการออมของคุณ
เหมาะสำหรับเงินที่ต้องการเก็บและยังสามารถถอนมาใช้ได้อย่างคล่องตัว โดยทั่วไปไม่มีการกำหนดระยะเวลาฝากหรือจำนวนครั้งในการฝากถอน และมักคำนวณดอกเบี้ยจากยอดเงินฝากในแต่ละวัน จึงเหมาะกับการออมระยะสั้นและเงินที่อาจต้องนำออกมาใช้ แต่โดยทั่วไปอัตราดอกเบี้ยมักต่ำกว่าบัญชีเงินฝากประเภทอื่นบัญชีออมทรัพย์แบบดิจิทัล (e-Savings)
บัญชีออมทรัพย์ดิจิทัล หรือ e-Savings เป็นอีกทางเลือกสำหรับคนที่ต้องการ ฝากเงินได้ดอกเบี้ยสูง โดยบางบัญชีอาจให้อัตราดอกเบี้ยสูงกว่าบัญชีออมทรัพย์ทั่วไป และสามารถเปิดหรือจัดการบัญชีผ่านแอปได้สะดวก ทั้งนี้ อัตราดอกเบี้ยและเงื่อนไขจะแตกต่างกันไปในแต่ละธนาคาร
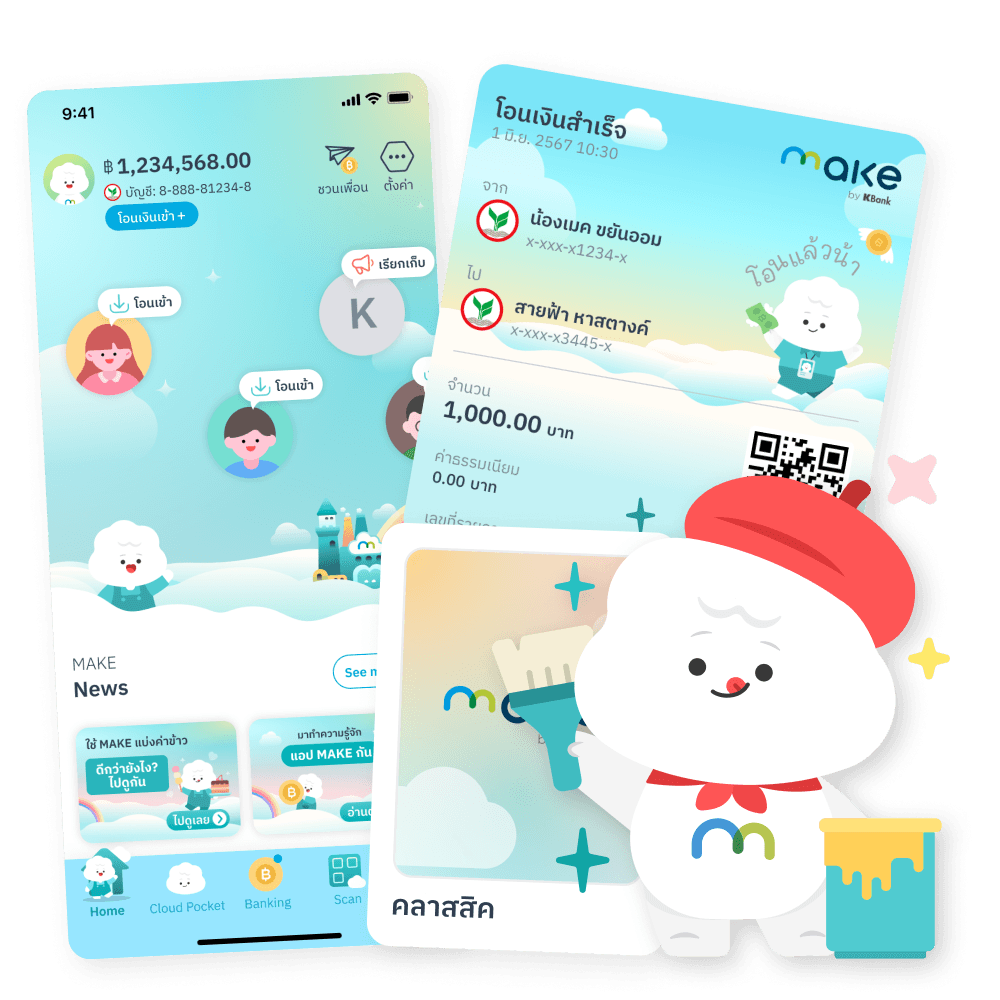
สำหรับ MAKE by KBank เป็นบัญชี e-Savings ที่ให้อัตราดอกเบี้ย 1.25% ต่อปี สำหรับเงินฝาก 500,000 บาทแรก และ 0.35% ต่อปี สำหรับเงินฝากส่วนที่เกิน 500,000 บาท โดยอัตราดังกล่าวเริ่มตั้งแต่วันที่ 9 พฤษภาคม 2569 จึงเป็นอีกตัวเลือกสำหรับคนที่ต้องการแยกเงินออมออกจากเงินใช้จ่าย และให้เงินที่ยังไม่มีแผนใช้สร้างผลตอบแทนระหว่างการออม
บัญชีออมทรัพย์บางประเภทสามารถใช้ร่วมกับ บัตรเดบิต ซึ่งตัดเงินจากยอดเงินในบัญชีโดยตรงเมื่อถอนเงินหรือชำระค่าสินค้า เหมาะสำหรับการใช้จ่ายในชีวิตประจำวัน ขณะที่ บัตรเครดิต ใช้วงเงินสินเชื่อของธนาคารที่แยกจากเงินฝาก และชำระคืนภายหลังตามรอบบิล
ดังนั้น ในการเลือกบัญชีออมทรัพย์ นอกจากดูอัตราดอกเบี้ยแล้ว ควรพิจารณาประเภทบัตร ค่าธรรมเนียม และเงื่อนไขการใช้งาน ควบคู่กัน เพื่อให้ได้บัญชีที่เหมาะกับการใช้งานและคุ้มค่าที่สุด
บัญชีเงินฝากประจำเหมาะกับคนที่มีเงินก้อนและยังไม่มีแผนจะใช้เงินนั้นในช่วงเวลาหนึ่ง โดยสามารถเลือกระยะเวลาฝากตามที่ธนาคารกำหนด ยิ่งเลือกระยะเวลาฝากนานขึ้น ก็อาจได้รับอัตราดอกเบี้ยที่สูงขึ้น โดยอัตราที่พบในปัจจุบันมีประมาณดังนี้
อัตราดอกเบี้ยตามระยะเวลาฝากโดยทั่วไป
หมายเหตุ: อัตราดอกเบี้ยข้างต้นเป็นช่วงอัตราดอกเบี้ยเงินฝากของธนาคารพาณิชย์ อ้างอิงจากข้อมูลของธนาคารแห่งประเทศไทย โดยอัตราจริงอาจแตกต่างกันตามธนาคาร ประเภทบัญชี และเงื่อนไขของแต่ละผลิตภัณฑ์
สามารถคำนวณดอกเบี้ยเงินฝากประจำจากสูตรการคำนวณ ดังนี้
ดอกเบี้ยที่ได้รับ = เงินต้น x (อัตราดอกเบี้ย/100) x (ระยะเวลาที่ฝากจริง/365)
ตัวอย่าง
ฝากเงิน 100,000 บาท เป็นเวลา 365 วัน ที่อัตราดอกเบี้ย 0.75% ต่อปี จะได้รับดอกเบี้ยที่ 750 บาทก่อนหักภาษี ทั้งนี้ รอบการจ่ายดอกเบี้ยและวิธีคำนวณอาจแตกต่างกันตามเงื่อนไขของแต่ละธนาคาร
นอกจากนี้ ยังมี เงินฝากประจำปลอดภาษี และเงินฝากประจำพิเศษ (e-Fixed) ที่อาจให้อัตราดอกเบี้ยสูงกว่าฝากประจำทั่วไป โดยบางผลิตภัณฑ์อาจให้ดอกเบี้ยสูงถึง 1.50-2.25% ต่อปี แต่จะมีเงื่อนไขเพิ่มเติม เช่น ต้องฝากเงินจำนวนเท่ากันทุกเดือน กำหนดวงเงินฝาก หรือฝากให้ครบตามระยะเวลาที่กำหนด
อย่างไรก็ตาม บัญชีเงินฝากประจำมีข้อจำกัดเรื่องสภาพคล่อง หากถอนเงินก่อนครบกำหนด อาจไม่ได้รับดอกเบี้ยตามอัตราที่ระบุ หรือได้รับดอกเบี้ยในอัตราที่ต่ำลง ดังนั้นควรเลือกช่วงเวลาฝากให้สอดคล้องกับแผนการใช้เงิน เพื่อให้ได้รับดอกเบี้ยตามเงื่อนไขและไม่กระทบเงินที่ต้องใช้ในกรณีฉุกเฉิน
บัญชีเงินฝากกระแสรายวันเหมาะสำหรับบริหารเงินหมุนเวียนและจัดการรายการรับ-จ่าย โดยเฉพาะร้านค้า ธุรกิจ หรือบริษัทที่มีธุรกรรมทางการเงินเป็นประจำ เช่น รับเงินจากลูกค้า จ่ายค่าสินค้า หรือชำระค่าใช้จ่ายต่าง ๆ
จุดเด่นของบัญชีประเภทนี้คือช่วยให้จัดการกระแสเงินสดได้สะดวก และรองรับธุรกรรมทางธุรกิจที่หลากหลาย แต่โดยทั่วไปไม่ได้เน้นการรับดอกเบี้ยจากเงินฝาก จึงไม่ใช่ตัวเลือกที่เหมาะสำหรับคนที่ต้องการนำเงินไปฝากเพื่อสร้างผลตอบแทน
ดังนั้น หากเป้าหมายหลักคือ ฝากเงินให้ได้ดอกเบี้ยสูง ควรพิจารณา บัญชีออมทรัพย์ บัญชี e-Savings หรือบัญชีเงินฝากประจำ ที่มีอัตราดอกเบี้ยและเงื่อนไขเหมาะกับระยะเวลาที่ต้องการเก็บเงินมากกว่า
การเลือกบัญชีเงินฝากควรดูจาก เป้าหมายและระยะเวลาที่ต้องการใช้เงิน มากกว่าดูเฉพาะอัตราดอกเบี้ยสูงสุด โดยแต่ละแบบเหมาะกับการออมที่แตกต่างกัน
สรุปสั้น ๆ คือ ถ้าคุณมีเงินก้อนและไม่จำเป็นต้องใช้เงินนี้ในระยะเวลาหนึ่ง บัญชีเงินฝากประจำก็ถือเป็นตัวเลือกที่ตอบโจทย์ แต่หากต้องการความยืดหยุ่นคล่องตัว บัญชีออมทรัพย์จะเป็นตัวเลือกที่เหมาะสมกว่า
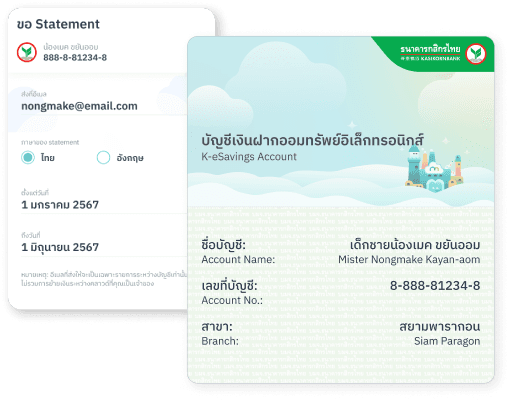
e-Savings หรือบัญชีเงินออมทรัพย์ดิจิทัล คือบัญชีเงินฝากออมทรัพย์ที่เปิดและใช้งานผ่านแอปบนมือถือ ไม่มีสมุดคู่ฝาก สามารถจัดการธุรกรรมการเงินได้ตลอดเวลา จึงเหมาะกับคนที่ต้องการฝากเงินได้ดอกเบี้ยสูง พร้อมความสะดวกในการทำธุรกรรมออนไลน์ โดยก่อนสมัครควรตรวจสอบอัตราดอกเบี้ย วงเงินที่ได้รับอัตราพิเศษ และเงื่อนไขของบัญชีให้ครบถ้วน
สำหรับคนที่กำลังเริ่มจัดระบบการเงิน การแยกเงินออมออกจากบัญชีที่ใช้จ่ายในชีวิตประจำวันถือเป็นจุดเริ่มต้นที่ช่วยให้เก็บเงินได้ง่ายขึ้น MAKE by KBank จึงเป็นอีกตัวเลือกสำหรับคนที่อยากจัดการเงินผ่านแอป เพราะสามารถเปิดบัญชี e-Savings ได้ง่ายโดยไม่ต้องยื่นเอกสาร และไม่จำเป็นต้องมีบัญชีเงินฝากประเภทอื่นกับธนาคารก่อน ทำให้เริ่มต้นเก็บและแยกเงินได้สะดวก พร้อมจัดการทุกอย่างได้ในแอปเดียว
 การเลือกฝากเงินที่ไหนได้ดอกเบี้ยสูง ไม่ควรดูเฉพาะอัตราดอกเบี้ย แต่ต้องเปรียบเทียบเงื่อนไขควบคู่กัน โดยเฉพาะ 3 เรื่องต่อไปนี้
ควรดูว่าดอกเบี้ยที่ประกาศเป็นอัตราสำหรับเงินทั้งก้อนหรือเฉพาะวงเงินบางส่วน รวมถึงมีอัตราแบบขั้นบันไดหรือไม่ เพราะตัวเลขดอกเบี้ยสูงสุดอาจไม่ได้หมายความว่าเงินฝากทั้งหมดจะได้รับอัตรานั้น
ควรเช็กว่าบัญชีจ่ายดอกเบี้ยเมื่อไร เช่น รายปีหรือปีละ 2 ครั้ง เพราะการจ่ายดอกเบี้ยกับการคำนวณดอกเบี้ยเป็นคนละเรื่อง โดยบัญชีออมทรัพย์ทั่วไปมักคำนวณดอกเบี้ยตามยอดคงเหลือในแต่ละวัน แต่จ่ายดอกเบี้ยปีละ 2 ครั้ง
เลือกใช้บัญชี e-Savings อย่าง MAKE by KBank เป็นตัวช่วยจัดการเงินที่สามารถเปิดบัญชีและทำธุรกรรมต่าง ๆ ผ่านแอปได้อย่างสะดวก ปลอดภัย และไม่มีค่าธรรมเนียม
อัตราดอกเบี้ยเงินฝาก
รอบการจ่ายดอกเบี้ย
MAKE by KBank จึงเหมาะกับคนที่ต้องการฝากเงินให้ได้ดอกเบี้ยสูงและยังมอบความยืดหยุ่นทั้งการถอน โอนจ่าย และเติมเงินในแอปเดียว
อ่านเพิ่มเติม วิธีเปิดบัญชี MAKE by KBank
หมายเหตุ: อัตราดอกเบี้ยอาจมีการเปลี่ยนแปลง ควรตรวจสอบอัตราดอกเบี้ยและเงื่อนไขผลิตภัณฑ์ล่าสุดก่อนสมัคร
 ในการฝากเงินให้ได้ดอกเบี้ยสูงแล้ว สิ่งสำคัญไม่ใช่แค่การมองหาบัญชีเงินฝากที่ให้อัตราดอกเบี้ยสูงและมีเงื่อนไขที่เหมาะสมเท่านั้น แต่ยังต้องวางแผนการเก็บเงินและเลือกใช้บัญชีให้เหมาะกับเป้าหมายทางการเงินของตัวเองด้วย เพราะต่อให้ได้อัตราดอกเบี้ยดีแค่ไหน หากฝากเงินไม่สม่ำเสมอหรือถอนเงินออกมาใช้บ่อย ก็เงินดอกเบี้ยที่ได้จริงก็อาจไม่สูงเท่าที่หวังไว้ได้
1. ตั้งเป้าหมายให้ชัดเจน
เริ่มจากกำหนดว่าเงินก้อนนี้เก็บไว้เพื่ออะไร เช่น แต่งงาน ซื้อบ้าน ท่องเที่ยว หรือเงินสำรอง โดยกำหนดทั้ง จำนวนเงินและระยะเวลาที่ต้องการเก็บ เพื่อให้วางแผนเก็บออมได้ง่ายขึ้น และช่วยให้เห็นภาพว่าต้องแบ่งเงินจากรายได้แต่ละเดือนมาเก็บประมาณเท่าไร
2. ฝากเงินอย่างสม่ำเสมอ เพื่อเพิ่มเงินต้นและดอกเบี้ย
เมื่อเลือกบัญชีที่ให้อัตราดอกเบี้ยเหมาะสมแล้ว ควรฝากเงินเข้าบัญชีอย่างสม่ำเสมอทุกเดือน เพราะทุกครั้งที่เติมเงิน เงินต้นจะเพิ่มขึ้น และเงินต้นที่มากขึ้นก็หมายถึงยอดเงินที่นำไปคำนวณดอกเบี้ยเพิ่มขึ้นตามไปด้วย
มนุษย์เงินเดือนสามารถใช้วิธี ฝากทันทีหลังเงินเดือนออก เช่น ตั้งโอนเงินอัตโนมัติใน 1 วันหลังได้รับเงินเดือนเข้าบัญชีเงินฝากที่ให้ดอกเบี้ยสูง โดยไม่จำเป็นต้องเป็นเงินจำนวนมาก เมื่อฝากไปเรื่อย ๆ เงินต้นเพิ่มขึ้นเรื่อย ๆ ทำให้มีโอกาสได้รับดอกเบี้ยมากขึ้น ช่วยให้เงินออมเติบโต
3. แยกเงินเก็บออกจากเงินใช้ แล้วนำไปฝากให้ได้ดอกเบี้ย
แยกเงินที่ต้องการเก็บออกบัญชีใช้จ่าย แล้วนำไปฝากในบัญชีที่ให้อัตราดอกเบี้ยเหมาะสมกับระยะเวลาที่ต้องการเก็บ เพื่อให้เงินก้อนนี้ยังสร้างผลตอบแทนได้ระหว่างที่รอนำไปใช้ตามเป้าหมาย
ตัวอย่างเช่น หากมีรายได้เดือนละ 30,000 บาท และหลังหักค่าใช้จ่ายจำเป็นแล้วเหลือ 8,000 บาท อาจแบ่งเป็น
เงินแต่ละส่วนสามารถแยกเก็บไว้ในบัญชีหรือกระเป๋าเงินที่แตกต่างกันตามเป้าหมาย และสำหรับเงินที่ยังไม่มีแผนใช้ในระยะสั้น อาจเลือกบัญชีที่ให้อัตราดอกเบี้ยเหมาะสม เพื่อให้เงินทำงานต่อได้ระหว่างที่กำลังออม
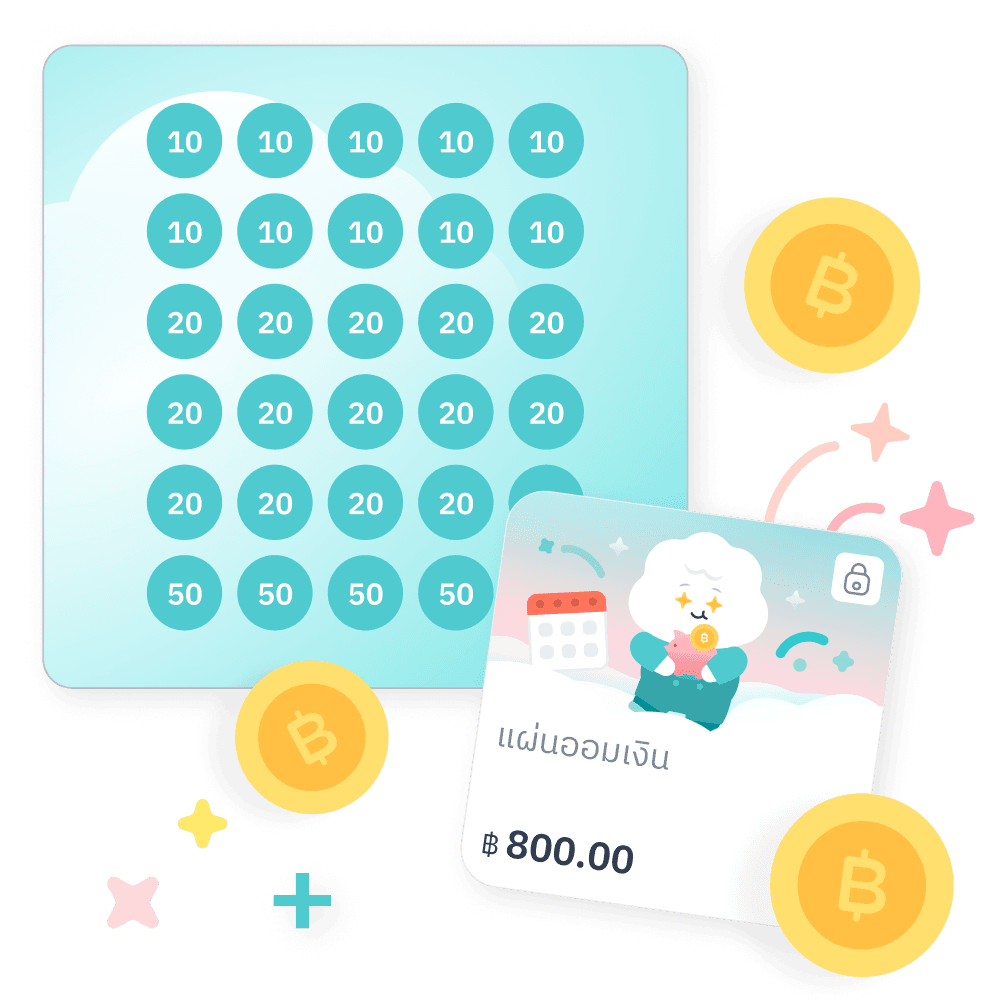
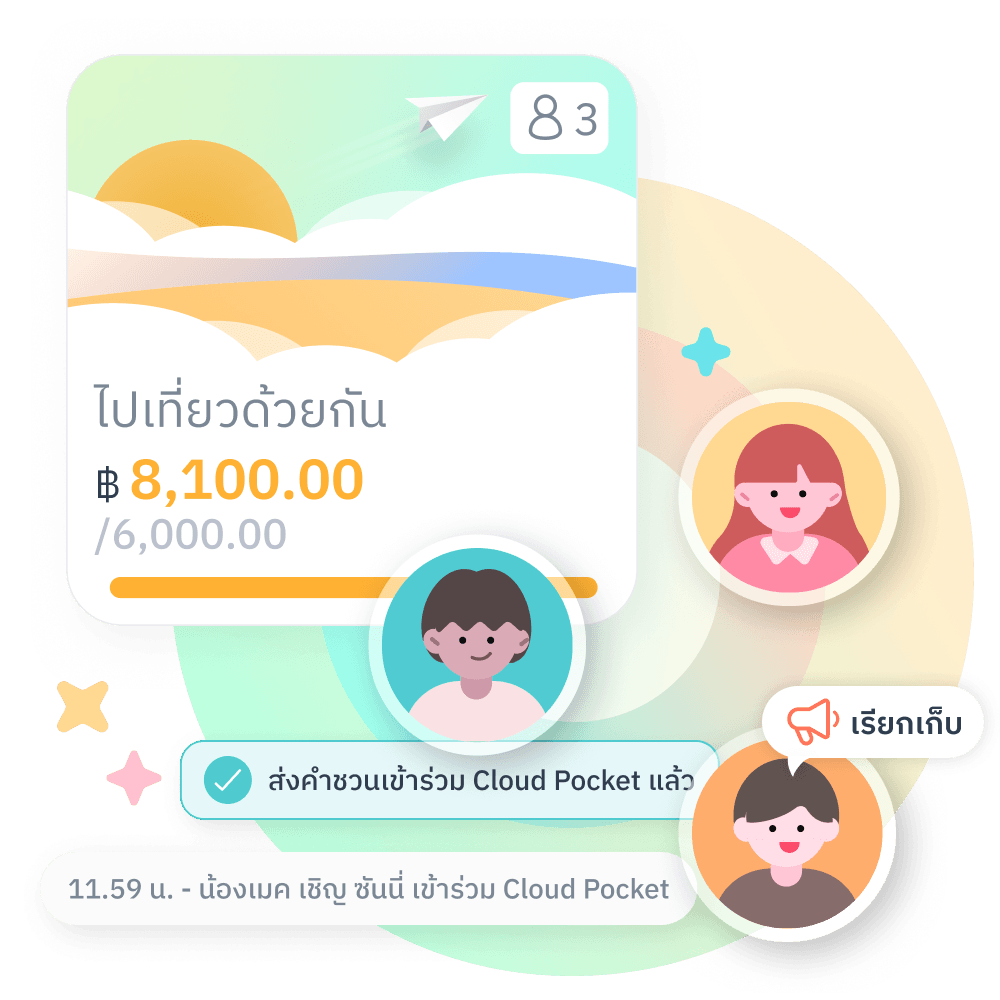
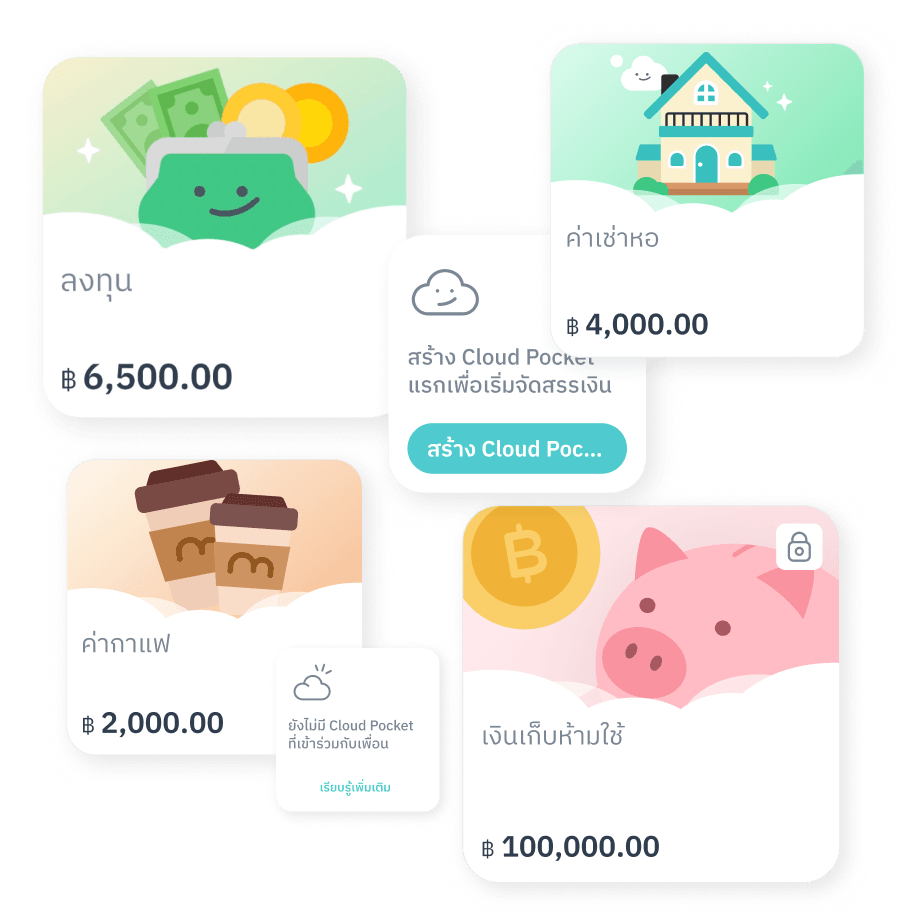
บัญชี e-Savings ของ MAKE by KBank มีฟีเจอร์ที่ตอบโจทย์อย่าง Cloud Pocket ที่ช่วยแบ่งเงินออกเป็นกระเป๋าย่อยตามเป้าหมาย เช่น “เงินเย็น” “เงินสำรอง” หรือ “เงินเที่ยว” ทำให้แยกเงินออมออกจากเงินที่ใช้จ่ายในชีวิตประจำวันได้ง่ายขึ้น
จัดระเบียบการเงินและฝากเงินให้ได้ดอกเบี้ยสูง ดาวน์โหลดแอป MAKE by KBank ผ่าน App Store หรือ Google Play วันนี้ แล้วเริ่มจัดการเงินตามเป้าหมายของคุณได้เลย