


 การซื้อบ้านมือสอง เป็นอีกทางเลือกสำหรับคนที่อยากมีบ้านเป็นของตัวเองในงบที่จำกัด เพราะอาจได้บ้านในทำเลที่ต้องการโดยไม่ต้องจ่ายเท่ากับบ้านใหม่ แต่ก่อนตัดสินใจซื้อควรรู้ทั้งขั้นตอนการเลือกบ้าน การกู้เงิน ค่าใช้จ่าย และเอกสารที่ต้องเตรียม เพื่อป้องกันปัญหาหรือค่าใช้จ่ายที่ไม่คาดคิดในภายหลัง
บ้านมือสองมักน่าสนใจสำหรับคนที่ต้องการควบคุมงบหรืออยากได้ทำเลที่เข้าถึงได้ง่ายขึ้น เพราะสามารถเห็นสภาพบ้านจริงและมีโอกาสต่อรองราคากับผู้ขายได้ ก่อนตัดสินใจซื้อควรพิจารณา 3 ข้อหลักดังนี้
บ้านมือสองอาจมีราคาต่ำกว่าบ้านใหม่ในทำเลใกล้เคียงกัน หรือในงบประมาณเท่ากันอาจได้พื้นที่ใช้สอยหรือขนาดที่ดินมากกว่า จึงเป็นทางเลือกสำหรับคนที่ต้องการมีบ้านในย่านที่ต้องการโดยไม่เพิ่มงบมากเกินไป
ข้อดีของบ้านมือสองคือผู้ซื้อสามารถเข้าตรวจสอบสภาพบ้านจริงก่อนทำสัญญาและรับโอน ทั้งโครงสร้าง ระบบไฟฟ้า ระบบน้ำ และวัสดุต่าง ๆ หากบ้านอยู่ในสภาพพร้อมอยู่ เมื่อโอนกรรมสิทธิ์แล้วก็สามารถวางแผนย้ายเข้าได้ทันที
ผู้ซื้อสามารถเจรจาราคากับเจ้าของบ้านได้โดยตรง ขณะที่ทรัพย์ธนาคาร หรือ NPA (Non-Performing Asset) คือบ้านหรืออสังหาริมทรัพย์ที่ธนาคารนำออกมาขายต่อหลังรับโอนจากกระบวนการสินเชื่อ ซึ่งบางรายการอาจมีราคาที่น่าสนใจ นอกจากนี้ บางช่วงธนาคารอาจมีโปรโมชั่นสินเชื่อ เช่น อัตราดอกเบี้ยหรือค่าธรรมเนียมตามเงื่อนไขที่กำหนด
ก่อนกู้ซื้อบ้านมือสอง ควรประเมินทั้งตัวบ้านและความพร้อมทางการเงินไปพร้อมกัน โดยต้องรู้ว่าบ้านที่สนใจมีราคาสมเหตุสมผลและสภาพเป็นอย่างไร รวมถึงประเมินวงเงินกู้ที่มีโอกาสได้รับจริงก่อนวางเงินมัดจำ
เริ่มจากเปรียบเทียบบ้านที่สนใจผ่านเว็บไซต์อสังหาริมทรัพย์ นายหน้า เจ้าของบ้านโดยตรง หรือทรัพย์ธนาคาร เช่น NPA และทรัพย์ฝากขาย แต่ละช่องทางมีรายละเอียดต่างกัน เช่น การซื้อจากเจ้าของโดยตรงอาจมีโอกาสต่อรองราคาได้ แต่ผู้ซื้ออาจต้องจัดการเอกสารด้วยตัวเองมากขึ้น
นอกจากดูราคาบ้านที่ต้องการแล้ว ควรเปรียบเทียบราคาบ้านในทำเลเดียวกัน ขนาดที่ดิน อายุบ้าน และสภาพบ้าน เพื่อดูว่าราคาที่เสนอเหมาะสมหรือไม่
ธนาคารใช้ราคาประเมินหลักทรัพย์ประกอบการพิจารณาวงเงินกู้ ดังนั้นราคาประเมินอาจไม่เท่ากับราคาที่ผู้ซื้อและผู้ขายตกลงกัน หากราคาประเมินต่ำกว่าราคาซื้อขาย ผู้ซื้ออาจต้องเตรียมเงินสดเพื่อจ่ายส่วนต่างเอง จึงควรสอบถามธนาคารเรื่องวงเงินเบื้องต้นและตรวจสอบข้อมูลราคาประเมินให้รอบคอบก่อนทำสัญญา
ควรพิจารณาทำเล สภาพแวดล้อม สภาพบ้านและที่ดิน อายุบ้าน ราคาเมื่อเทียบกับทรัพย์ใกล้เคียง รวมถึงช่องทางซื้อว่าเหมาะกับตัวเองหรือไม่ ไม่ว่าจะเป็นการซื้อจากเจ้าของโดยตรง ผ่านนายหน้า หรือทรัพย์ธนาคาร
Pre-approve คือการให้ธนาคารประเมินความสามารถในการกู้เบื้องต้นก่อนลงนามในสัญญาจะซื้อจะขายหรือวางเงินมัดจำจริง โดยผู้กู้จะยื่นข้อมูลรายได้ ภาระหนี้ และประวัติเครดิตให้ธนาคารพิจารณา เพื่อให้ทราบวงเงินกู้ที่มีโอกาสได้รับและยอดผ่อนต่อเดือนโดยประมาณ
การขอ Pre-approve ช่วยให้ผู้ซื้อรู้ว่าตัวเองมีงบสำหรับซื้อบ้านประมาณเท่าไร และลดความเสี่ยงจากการวางมัดจำก่อนแล้วพบว่ากู้จริงไม่ผ่านหรือได้วงเงินต่ำกว่าที่คาดไว้ ก่อนยื่นกู้ควรสรุปรายรับ รายจ่าย และหนี้สินของตัวเองให้ชัดเจน เพื่อเลือกวงเงินที่สอดคล้องกับความสามารถในการผ่อน
เอกสารสำหรับ กู้เงินซื้อบ้านมือสอง โดยทั่วไปแบ่งเป็น 3 กลุ่ม ได้แก่
 การซื้อบ้านมือสอง** ยังมีค่าใช้จ่ายที่ต้องเตรียม โดยเฉพาะในวันโอน ซึ่งหลัก ๆ แบ่งเป็นค่าธรรมเนียมโอนและจดจำนอง ภาษีและอากร รวมถึงค่าใช้จ่ายอื่น ๆ ที่เกี่ยวข้องกับสินเชื่อและการเตรียมบ้าน
ค่าธรรมเนียมส่วนนี้มีทั้ง ค่าธรรมเนียมโอนกรรมสิทธิ์ และ ค่าจดจำนอง หากกู้เงินซื้อบ้าน โดยปกติคิดในอัตรา 2% และ 1% ตามลำดับ แต่ปัจจุบันมีมาตรการลดค่าธรรมเนียมเหลือ 0.01% สำหรับผู้ซื้อที่เข้าเงื่อนไข
ใครใช้สิทธิ์ลดค่าธรรมเนียมได้บ้าง?
มาตรการนี้ครอบคลุมบ้านเดี่ยว บ้านแฝด ทาวน์เฮาส์/ทาวน์โฮม อาคารพาณิชย์ และคอนโดมิเนียม ทั้งมือหนึ่งและมือสอง โดยมีเงื่อนไขหลัก ๆ คือ
หมายเหตุ : มาตรการนี้มีผลตั้งแต่ 1 กรกฎาคม 2569 ถึง 30 มิถุนายน 2570 ดังนั้นหากกำลังวางแผนซื้อบ้านมือสอง ควรตรวจสอบเงื่อนไขกับสำนักงานที่ดินอีกครั้งก่อนวันโอน
ค่าใช้จ่ายฝั่งผู้ขายอาจมีภาษีเงินได้หัก ณ ที่จ่าย อากรแสตมป์ 0.5% หรือภาษีธุรกิจเฉพาะ 3.3% ตามเงื่อนไขของการขายและการถือครองทรัพย์ โดยทั่วไปผู้ขายเป็นผู้รับผิดชอบ แต่ควรระบุรายละเอียดการแบ่งค่าใช้จ่ายไว้ในสัญญาให้ชัดเจน
การยื่นสินเชื่ออาจมีค่าประเมินหลักทรัพย์ตามเงื่อนไขของธนาคาร นอกจากนี้ผู้กู้ควรรู้จักประกันที่เกี่ยวข้อง เช่น ประกันอัคคีภัยสำหรับหลักประกัน และประกันคุ้มครองสินเชื่อซึ่งมีเงื่อนไขแตกต่างกันและควรตรวจสอบก่อนตัดสินใจ
ไม่ควรวางแผนโดยคิดว่าจะกู้ได้เต็มราคาบ้านเสมอ เพราะวงเงินกู้ขึ้นอยู่กับหลักเกณฑ์ของธนาคาร รายได้ ภาระหนี้ และราคาประเมินหลักทรัพย์ หากราคาประเมินต่ำกว่าราคาซื้อขาย ผู้ซื้ออาจต้องเตรียมเงินสดเพิ่ม ดังนั้นควรมีเงินสำรองสำหรับเงินดาวน์และส่วนต่างราคาประเมินไว้ล่วงหน้า
ยังมีค่าใช้จ่ายที่อาจเกิดขึ้น เช่น ค่ามัดจำจองสิทธิ์ ค่าโอนมิเตอร์น้ำและไฟ ค่าจ้างผู้เชี่ยวชาญตรวจบ้าน รวมถึงค่าซ่อมแซมและตกแต่งหลังโอน จึงควรแยกเงินสำรองส่วนนี้ออกจากงบซื้อบ้านตั้งแต่แรก
ขั้นตอนการซื้อบ้านมือสอง ที่ควรให้ความสำคัญคือการตรวจบ้าน ตรวจเอกสารสิทธิ์ และกำหนดเงื่อนไขในสัญญาให้ชัดเจนก่อนจ่ายเงินก้อนใหญ่ โดยควรตรวจสอบตามลำดับดังนี้
ตรวจโครงสร้างบ้าน รอยร้าวหรือรอยแตก ผนังและเพดาน ระบบไฟฟ้า ระบบประปา หลังคา ประตู และหน้าต่าง หากพบปัญหาควรแจ้งผู้ขายและตกลงให้ชัดเจนว่าจะซ่อมก่อนโอนหรือปรับเงื่อนไขราคาอย่างไร
ตรวจว่าชื่อผู้ขายตรงกับเจ้าของกรรมสิทธิ์ รายละเอียดโฉนดตรงกับทรัพย์จริง และมีภาระผูกพัน เช่น จำนอง คดี หรือภาระจำยอมหรือไม่ เพื่อให้มั่นใจก่อนทำธุรกรรม
สัญญาควรระบุข้อมูลคู่สัญญา รายละเอียดทรัพย์ เลขโฉนด ขนาดที่ดิน ราคาซื้อขาย ระยะเวลาสัญญา วันโอน ค่าใช้จ่ายในการโอน และเงื่อนไขกรณีผิดสัญญาอย่างชัดเจน หากไม่มั่นใจควรให้ผู้เชี่ยวชาญตรวจสอบก่อนลงนาม
ควรตรวจสอบใบเสร็จค่าน้ำและค่าไฟ รวมถึงขอหนังสือปลอดหนี้จากนิติบุคคลในกรณีบ้านจัดสรร เพื่อให้แน่ใจว่าผู้ขายไม่มีภาระค้างชำระที่อาจส่งต่อปัญหาให้ผู้ซื้อหลังโอน
ก่อนวางเงินมัดจำควรอ่านสัญญาและระบุเงื่อนไขให้ชัดเจน โดยเฉพาะกรณีสินเชื่อไม่ผ่านหรือการซื้อขายไม่สามารถดำเนินต่อได้ เพื่อให้ทราบว่าเงินมัดจำจะได้รับคืนหรือถูกหักในกรณีใด
หลังจากโอนกรรมสิทธิ์แล้ว ควรตรวจสอบอุปกรณ์ที่ตกลงรับมาพร้อมบ้าน เช่น เครื่องปรับอากาศ เครื่องทำน้ำอุ่น ปั๊มน้ำ ระบบไฟฟ้า และอุปกรณ์รักษาความปลอดภัยให้ครบถ้วน หากมีปัญหาควรบันทึกไว้ตั้งแต่ก่อนรับมอบ
นอกจากนี้ ควรสำรวจบ้านซ้ำในช่วง 1-3 เดือนแรกหลังย้ายเข้า โดยเฉพาะปัญหาที่อาจเห็นชัดเมื่อใช้งานจริง เช่น น้ำรั่ว ความชื้น ระบบระบายน้ำ หรือปัญหาหลังฝนตก เพื่อวางแผนซ่อมแซมได้ทันก่อนปัญหาลุกลาม
การเตรียมเงินสำหรับ การซื้อบ้านมือสอง ไม่ควรมีแค่เงินดาวน์ เพราะยังมีเงินมัดจำ ส่วนต่างราคาประเมิน ค่าธรรมเนียมวันโอน และค่าซ่อมแซมที่อาจตามมาหลังรับบ้าน การแยกเงินแต่ละก้อนตั้งแต่ก่อนซื้อจึงช่วยให้เห็นงบที่ต้องเตรียมได้ชัดเจนขึ้น
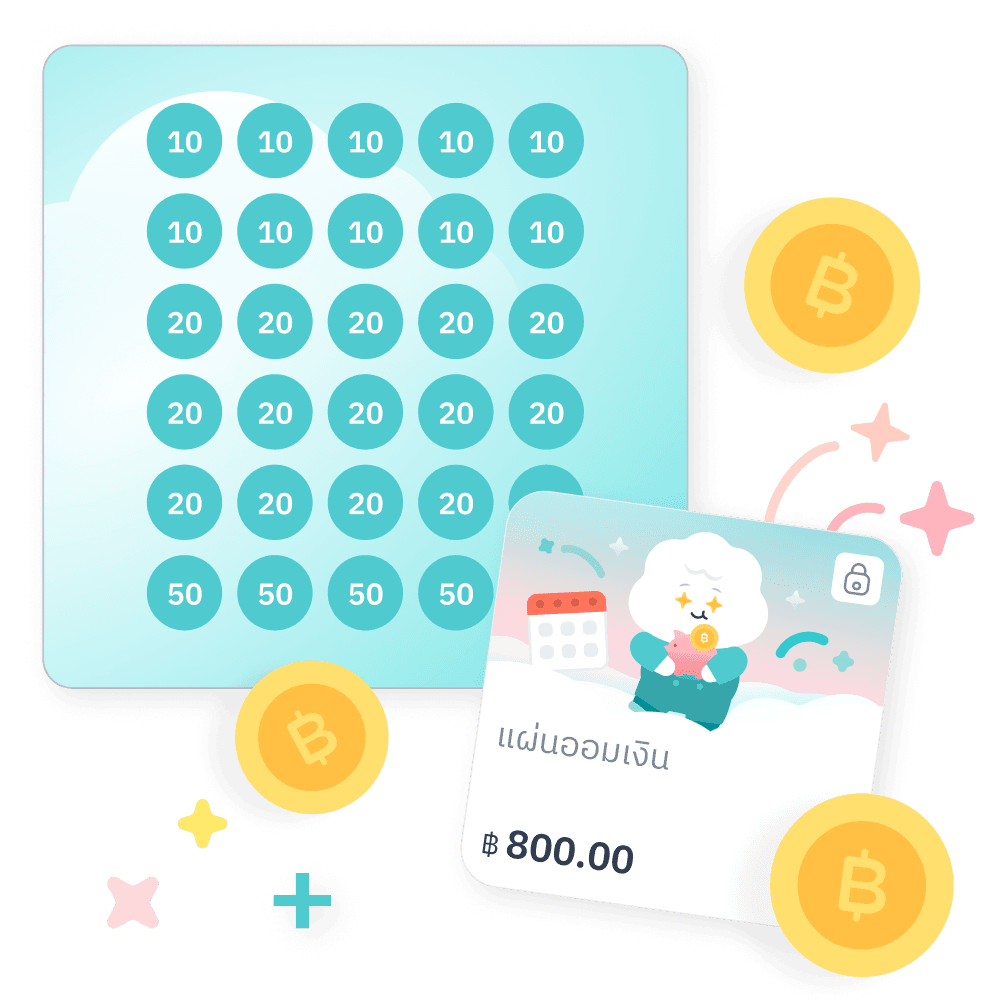
หากต้องเตรียมเงินก้อนสำหรับเงินดาวน์หรือส่วนต่าง ควรกำหนดเป้าหมายและระยะเวลาออมให้ชัด เช่น ต้องการเก็บเงิน 200,000 บาทภายใน 2 ปี จะต้องแบ่งเก็บประมาณเดือนละ 8,334 บาท การใช้ Cloud Wishlist เก็บเงินตามฝัน ช่วยเก็บเงินซื้อบ้านบน MAKE by KBank ช่วยตั้งเป้าหมายและติดตามความคืบหน้าการเก็บเงินได้เป็นระบบ
เงินสำหรับค่าธรรมเนียมและค่าใช้จ่ายวันโอนควรแยกจากเงินใช้จ่ายประจำ เพื่อไม่เผลอนำไปใช้ก่อนถึงกำหนด โดยสามารถพักเงินไว้ใน e-Savings ในแอป MAKE by KBank ให้ดอกเบี้ยสูงถึง 1.25% ต่อปีสำหรับเงิน 500,000 บาทแรก และ 0.35% ต่อปีสำหรับส่วนที่เกิน ทั้งนี้อัตราดอกเบี้ยและเงื่อนไขควรตรวจสอบกับธนาคารก่อนใช้งาน
บ้านมือสองอาจมีค่าใช้จ่ายหลังโอนที่ไม่ได้รวมอยู่ในราคาซื้อ เช่น ทาสี เปลี่ยนพื้น ซ่อมห้องน้ำ ระบบไฟ หรือซื้อเฟอร์นิเจอร์ จึงควรแยกเงินสำรองอีกก้อนเอาไว้ตั้งแต่ก่อนซื้อ เพื่อไม่ให้ค่าใช้จ่ายหลังย้ายเข้ากระทบเงินสำหรับผ่อนบ้านหรือค่าใช้จ่ายประจำ
การซื้อบ้านมือสองให้ราบรื่นควรเริ่มตั้งแต่การเลือกบ้าน ตรวจสภาพและเอกสาร ขอ Pre-approve ประเมินค่าใช้จ่าย และเตรียมเงินสดสำรองให้เพียงพอทั้งก่อนและหลังโอน การแยกเป้าหมายเงินแต่ละก้อนด้วย MAKE by KBank ช่วยให้เห็นความคืบหน้าและจัดสรรเงินได้ชัดเจนขึ้น ก่อนถึงวันที่พร้อมรับกุญแจบ้านหลังใหม่ สามารถดาวน์โหลดได้ผ่านทาง App Store และ Google Play