

 ปิดหนี้บัตรเครดิตให้หมดไว ควรเริ่มจากการรู้ว่ายอดค้างมีเท่าไร หยุดสร้างหนี้เพิ่ม และวางแผนชำระให้มากกว่าขั้นต่ำเท่าที่ไหว เพราะยิ่งปล่อยยอดค้างไว้นาน ภาระดอกเบี้ยก็ยิ่งเพิ่มขึ้น บทความนี้จึงรวมวิธีจัดการหนี้บัตรเครดิตที่นำไปปรับใช้ได้จริง ตั้งแต่การเช็กยอดไปจนถึงการวางแผนไม่ให้กลับมาเป็นหนี้ซ้ำ
 หนี้บัตรเครดิต คือ ยอดใช้จ่ายที่ยังไม่ได้ชำระคืนเต็มจำนวนตามกำหนด เมื่อใช้บัตรซื้อสินค้าและบริการ เราจะมียอดที่ต้องชำระในรอบบิลถัดไป หากชำระเต็มจำนวนภายในกำหนดก็ไม่เกิดยอดค้างจากการใช้จ่ายนั้น แต่หากจ่ายเพียงบางส่วน ยอดที่เหลือจะกลายเป็นหนี้และมีดอกเบี้ยตามเงื่อนไขของบัตร
พูดง่าย ๆ คือ เมื่อใช้บัตรเครดิต เราไม่ได้มีเงินเพิ่ม แต่กำลังนำเงินในอนาคตมาใช้ก่อน หากวางแผนเงินไม่ดี ยอดใช้จ่ายหลายรายการอาจรวมกันจนกลายเป็นภาระก้อนใหญ่ได้
เมื่อชำระบัตรเครดิตไม่เต็มจำนวน ธนาคารจะคิดดอกเบี้ยตามอัตราและวิธีคำนวณที่กำหนดในสัญญา โดยอัตราดอกเบี้ยบัตรเครดิตอยู่ในระดับที่สูงกว่าสินเชื่อบางประเภท จึงควรรีบจัดการยอดค้างแทนการปล่อยให้สะสม
ตัวอย่างเช่น หากเดือนหนึ่งมียอดใช้จ่าย 20,000 บาท แต่มีเงินพร้อมจ่ายเพียง 2,000 บาท การจ่ายเพียงบางส่วนไม่ได้ทำให้หนี้ 18,000 บาทที่เหลือหายไป ยอดดังกล่าวยังคงค้างอยู่และอาจมีดอกเบี้ยตามเงื่อนไขของบัตร ดังนั้น ยิ่งใช้เวลานานกว่าจะชำระหมด ก็ยิ่งมีต้นทุนเพิ่มขึ้น
ผลกระทบหลักคือทำให้เงินที่ควรนำไปใช้หรือเก็บออมในแต่ละเดือนต้องถูกแบ่งมาชำระหนี้และดอกเบี้ย หากปล่อยต่อเนื่อง ภาระดังกล่าวอาจกระทบทั้งแผนการเงินและความสามารถในการรับมือค่าใช้จ่ายอื่น
หากเริ่มใช้บัตรเครดิตเพื่อหมุนเงิน จ่ายขั้นต่ำเป็นประจำ หรือไม่รู้ว่ายอดค้างทั้งหมดเท่าไร นั่นเป็นสัญญาณว่าควรหยุดและกลับมาทบทวนการเงินของตัวเอง เพราะยิ่งรู้ตัวเร็ว ก็ยิ่งมีโอกาสแก้ไขก่อนหนี้จะสะสมจนจัดการยาก
การไม่รู้ว่ายอดบัตรเครดิตของตัวเองมีเท่าไรเป็นสัญญาณที่ควรรีบแก้ เพราะหากไม่เห็นตัวเลขจริง ก็ยากที่จะรู้ว่าต้องหาเงินมาจ่ายเท่าไร
ลองเริ่มง่าย ๆ ด้วยการเปิด Statement บัตรเครดิตหรือแอปธนาคาร แล้วจด ยอดค้างชำระ ยอดที่ต้องจ่าย และวันครบกำหนด ของทุกใบออกมาให้ครบ แม้ตัวเลขจะดูเยอะ แต่การเห็นยอดจริงคือจุดเริ่มต้นของการแก้ปัญหา
หากต้องใช้บัตรเครดิตซื้อของจำเป็นเพราะเงินในบัญชีไม่พอใช้จนถึงสิ้นเดือน ควรเริ่มทบทวนรายรับและรายจ่ายทันที เพราะนั่นหมายความว่ากำลังนำรายได้ในอนาคตมาใช้สำหรับค่าใช้จ่ายปัจจุบัน
เช่น เงินเดือนออกวันที่ 30 แต่วันที่ 20 เงินสดหมดแล้ว จึงใช้บัตรซื้ออาหารและของใช้ไปก่อน หากเกิดขึ้นซ้ำทุกเดือน ยอดเหล่านี้จะกลายเป็นภาระที่ต้องจ่ายในเดือนถัดไปเรื่อย ๆ
เมื่อเงินที่ต้องนำไปจ่ายหนี้กินสัดส่วนสูงจนกระทบค่าใช้จ่ายจำเป็นหรือไม่มีเงินเหลือเก็บ ควรเริ่มวางแผนลดหนี้อย่างจริงจัง ไม่ควรรอให้เงินเหลือจากการใช้จ่ายแล้วค่อยนำไปชำระ เพราะอาจไม่เหลือพอ
ลองคำนวณง่าย ๆ ว่าในแต่ละเดือนต้องจ่ายหนี้ทั้งหมดเท่าไร เทียบกับรายได้ที่ได้รับ หากหลังหักภาระหนี้แล้วแทบไม่เหลือเงินสำหรับค่าใช้จ่ายและเงินสำรอง นั่นคือสัญญาณที่ควรรีบจัดการ
การนำเงินจากบัตรหนึ่งมาหมุนจ่ายอีกบัตรไม่ได้ทำให้หนี้ลดลง แต่เป็นการย้ายภาระจากที่หนึ่งไปอีกที่หนึ่ง และอาจมีค่าธรรมเนียมหรือดอกเบี้ยเพิ่มเติมตามเงื่อนไข
หากเริ่มต้องหมุนเงินลักษณะนี้ ควรหยุดสร้างหนี้ใหม่และติดต่อเจ้าหนี้เพื่อพูดคุยหาทางออกที่เหมาะสม
การจ่ายขั้นต่ำต่อเนื่องเป็นสัญญาณว่ากำลังชำระหนี้ได้ไม่ทันกับยอดที่เกิดขึ้น แม้จะช่วยให้ผ่านกำหนดชำระในแต่ละเดือนได้ แต่ยอดที่เหลือยังคงเป็นภาระและอาจมีดอกเบี้ยต่อไป
หากพบว่าตัวเองจ่ายขั้นต่ำมาหลายเดือน ลองหยุดใช้บัตรชั่วคราวและคำนวณดูว่าต้องเพิ่มยอดชำระอีกเท่าไรจึงจะลดเงินต้นได้เร็วขึ้น
การจ่ายยอดเต็มจำนวนภายในกำหนดเป็นทางเลือกที่ช่วยหลีกเลี่ยงดอกเบี้ยจากยอดซื้อและไม่ทำให้เกิดยอดค้างต่อเนื่อง ส่วนการจ่ายขั้นต่ำเหมาะกับสถานการณ์ที่จำเป็นต้องรักษาสภาพคล่อง แต่ควรเข้าใจว่า ยอดที่เหลือยังต้องชำระและอาจมีดอกเบี้ยตามเงื่อนไข
ความแตกต่างสำคัญคือ หลังจากชำระเงินแล้วเหลือยอดค้างหรือไม่
ลองสมมติว่ามียอดบัตรเครดิต 20,000 บาท
ดังนั้น หากมีเงินพร้อมจ่าย การเตรียมเงินให้เพียงพอสำหรับปิดยอดบัตรเครดิตเต็มจำนวนย่อมช่วยให้ควบคุมภาระหนี้ได้ง่ายกว่า
เพราะการจ่ายเต็มจำนวนช่วยไม่ให้ยอดใช้จ่ายกลายเป็นหนี้ค้างต่อเนื่องและช่วยให้วางแผนเงินในเดือนถัดไปได้ง่ายขึ้น นอกจากนี้ยังช่วยลดความเสี่ยงจากการปล่อยยอดค้างสะสมจนกลายเป็นภาระก้อนใหญ่
แต่หากเดือนใดมีเหตุจำเป็นจนจ่ายเต็มไม่ไหว ก็ไม่ควรหลีกเลี่ยงการจ่าย ควรจ่ายให้ได้มากที่สุดเท่าที่ไหวและวางแผนเคลียร์ยอดส่วนที่เหลือโดยเร็ว
 วิธีปิดหนี้บัตรเครดิตที่ทำได้จริงคือเริ่มจากเห็นภาพรวมของหนี้ หยุดสร้างยอดใหม่ และกำหนดเงินสำหรับชำระหนี้อย่างชัดเจน ไม่จำเป็นต้องรอให้มีเงินก้อนใหญ่ เพราะการค่อย ๆ ลดเงินต้นอย่างสม่ำเสมอก็ช่วยให้เห็นความคืบหน้าได้
จดข้อมูลบัตรทุกใบไว้ในที่เดียว ทั้งยอดค้างชำระ วันครบกำหนด และอัตราดอกเบี้ย เพื่อให้รู้ว่าต้องจัดการกับหนี้ทั้งหมดเท่าไร
ตัวอย่างเช่น
เมื่อเห็นตัวเลขทั้งหมดแล้ว จะวางแผนได้ง่ายกว่าการจ่ายไปทีละใบโดยไม่รู้ว่ายังเหลือหนี้ทั้งหมดเท่าไร
หากต้องการปิดหนี้ให้เร็ว ควรหยุดใช้บัตรที่มียอดค้างหรืออย่างน้อยลดการใช้จ่ายที่ไม่จำเป็น เพราะถ้ายังรูดเพิ่มในขณะที่กำลังพยายามจ่ายหนี้ ยอดที่ลดลงอาจถูกเติมกลับขึ้นมาใหม่
ลองแยกง่าย ๆ ว่าอะไรคือ จำเป็นต้องซื้อ และอะไรคือ รอได้แล้วลดรายการที่ไม่จำเป็นชั่วคราวจนกว่ายอดหนี้จะอยู่ในระดับที่จัดการได้
เพิ่มยอดชำระมากกว่าขั้นต่ำเท่าที่กำลังจะรับไหว เพราะการจ่ายมากขึ้นช่วยลดเงินต้นได้เร็วกว่าเดิม
เช่น หากเดือนนี้มียอดที่ต้องจ่าย 10,000 บาท และยอดขั้นต่ำตามใบแจ้งหนี้อยู่ที่ 1,000 บาท แต่มีเงินเหลือพอจ่าย 3,000 บาท การจ่าย 3,000 บาทแทนการจ่ายขั้นต่ำจะช่วยลดภาระยอดค้างได้มากกว่า
อย่างไรก็ตาม ควรเหลือเงินสำหรับค่าใช้จ่ายจำเป็นและเงินสำรองฉุกเฉินด้วย ไม่ควรโปะหนี้จนไม่มีเงินใช้เลย
เมื่อมีหนี้หลายใบ ให้จ่ายยอดที่ต้องชำระของทุกใบให้ครบก่อน แล้วนำเงินส่วนเกินไปโปะบัตรที่มีดอกเบี้ยสูงก่อน วิธีนี้ช่วยลดต้นทุนดอกเบี้ยโดยรวมได้
เมื่อบัตรใบแรกหมดแล้ว ให้นำเงินที่เคยใช้โปะใบแรกไปเพิ่มยอดชำระของใบถัดไป ทำต่อเนื่องจนหนี้หมดทุกใบ
วิธีป้องกันการกลับไปจ่ายขั้นต่ำคือกันเงินสำหรับยอดที่ใช้บัตรไว้ตั้งแต่ต้น แทนที่จะรอถึงวันครบกำหนดแล้วค่อยหาเงิน
เช่น วันนี้ใช้บัตรซื้อของ 3,000 บาท ก็ถือว่าเงิน 3,000 บาทนั้นถูกใช้ไปแล้ว หากมีเงินในบัญชีเพียงพอ อาจแยกเงินจำนวนดังกล่าวออกจากงบใช้จ่ายทันที เมื่อถึงวันจ่ายบิลก็จะมีเงินพร้อมสำหรับปิดยอด
หากคำนวณแล้วพบว่าไม่สามารถชำระหนี้ตามกำลังได้ ควรติดต่อเจ้าหนี้เพื่อขอคำแนะนำก่อนที่จะปล่อยให้ผิดนัด เช่น สอบถามทางเลือกในการปรับโครงสร้างหนี้หรือปรับรูปแบบการชำระตามเงื่อนไขที่เหมาะสม
สิ่งสำคัญคืออย่ารอจนยอดหนี้เพิ่มขึ้นเรื่อย ๆ แล้วค่อยแก้ เพราะยิ่งเริ่มจัดการเร็ว ก็ยิ่งมีทางเลือกมากขึ้น
หัวใจสำคัญคือใช้บัตรเครดิตเท่าที่รู้ว่ามีเงินสำหรับจ่ายคืน และติดตามรายจ่ายของตัวเองอย่างสม่ำเสมอ เพราะต่อให้ปิดหนี้ก้อนเดิมได้ หากยังใช้จ่ายเกินกำลังเหมือนเดิม ก็มีโอกาสกลับมาเป็นหนี้ซ้ำ
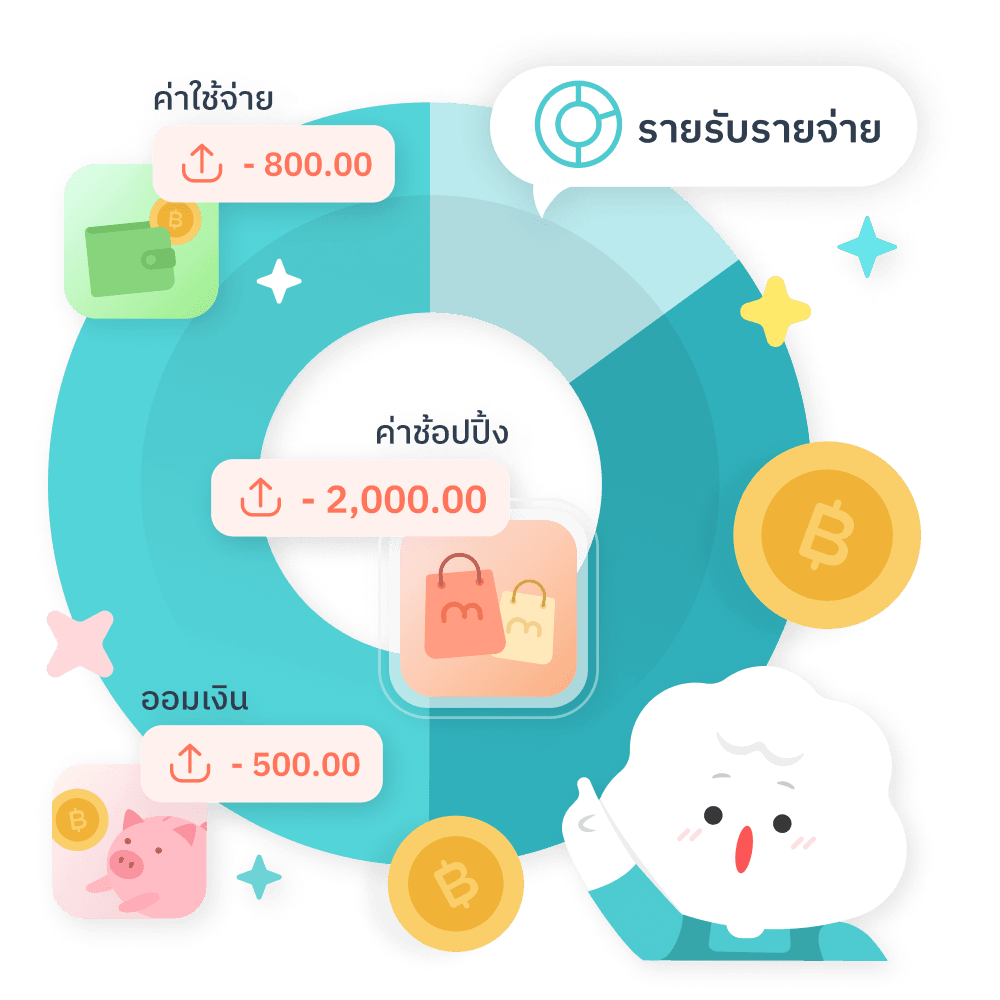
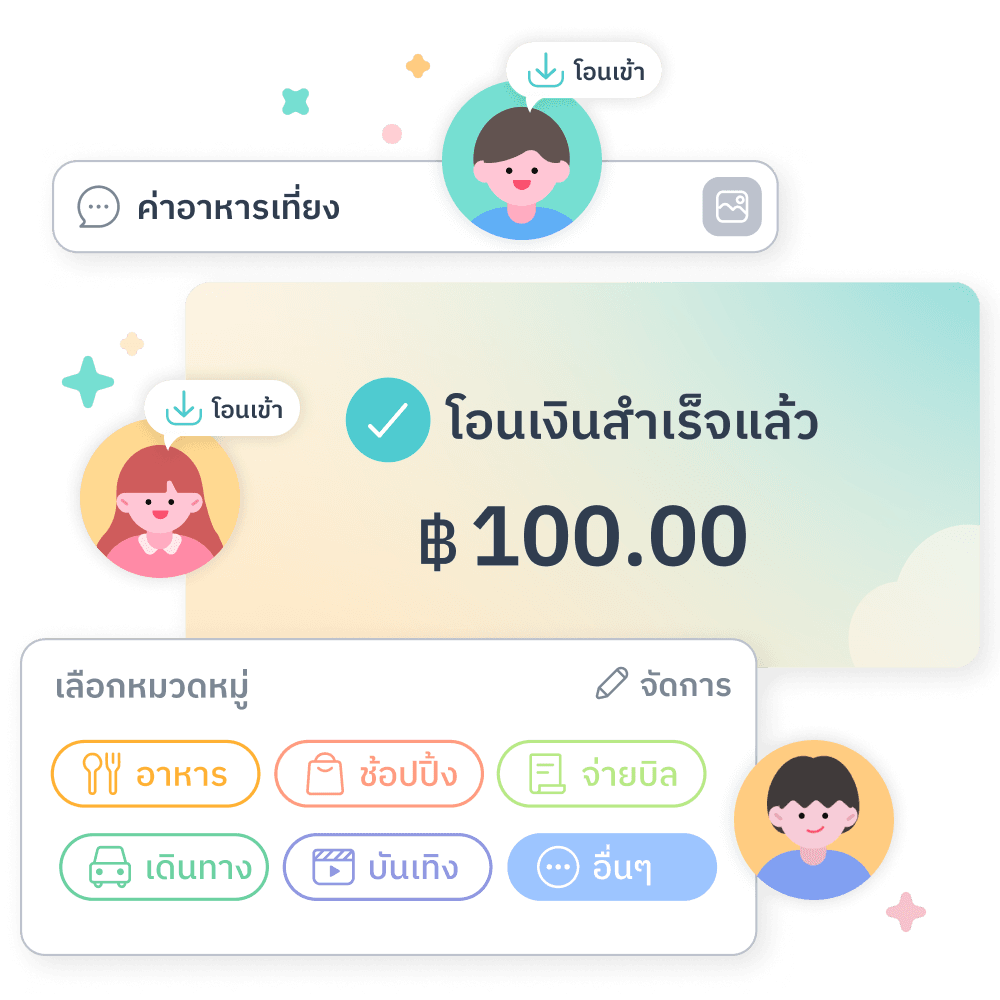
การเห็นภาพรวมรายจ่ายทำให้รู้ว่าเงินในแต่ละเดือนหมดไปกับอะไร และมีส่วนไหนที่สามารถลดได้ก่อนต้องพึ่งบัตรเครดิต เช่น หากพบว่าค่าอาหารและชอปปิงเกินงบที่ตั้งไว้เป็นประจำ ก็ลองปรับลดค่าใช้จ่ายส่วนนี้ก่อน เพื่อไม่ให้ยอดบัตรเครดิตเพิ่มขึ้นโดยไม่จำเป็น หากอยากติดตามรายจ่ายให้ละเอียดขึ้น MAKE by KBank ก็มีฟีเจอร์ Expense Summary (รายรับ-รายจ่าย) สำหรับดูภาพรวมและแยกหมวดหมู่ค่าใช้จ่าย ช่วยให้วางแผนการใช้เงินในแต่ละเดือนได้ง่ายขึ้น
ก่อนรูดบัตร ลองถามตัวเองว่ามีเงินพร้อมจ่ายคืนสำหรับรายการนี้หรือไม่ หากคำตอบคือยังไม่มีและต้องรอเงินเดือนรอบหน้า อาจลองเลื่อนการซื้อออกไปก่อน โดยเฉพาะของที่ไม่จำเป็น
หลักง่าย ๆ คือ บัตรเครดิตควรเป็นเครื่องมือสำหรับชำระเงิน ไม่ใช่เงินเพิ่มจากรายได้ที่มีอยู่
หากตั้งใจจะจ่ายบัตรเครดิตเต็มจำนวนทุกเดือน ควรแยกเงินสำหรับชำระบัตรเครดิตออกมาตั้งแต่ต้นเดือน เพื่อไม่ให้เผลอนำเงินก้อนไปใช้กับค่าใช้จ่ายอื่น เมื่อถึงวันครบกำหนดก็สามารถนำเงินที่เตรียมไว้มาชำระยอดได้ทันที
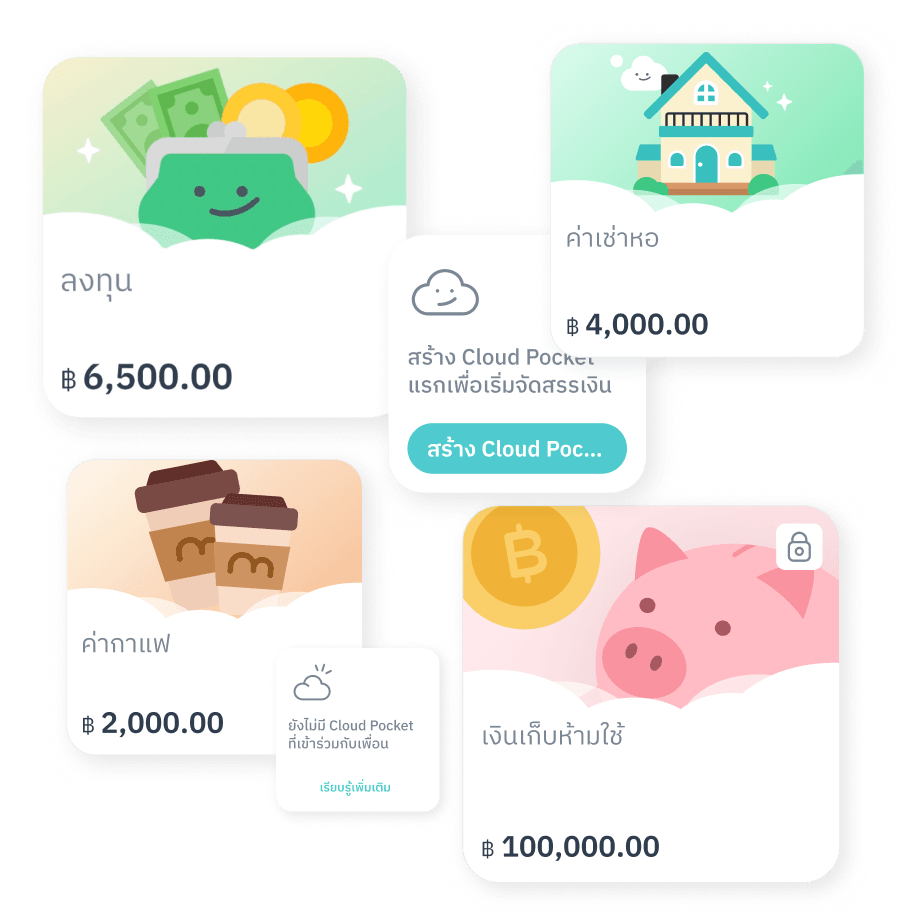
MAKE by KBank มี Cloud Pocket ประเภท ‘เตรียมจ่ายบัตรเครดิต’ ที่จะมีแจ้งเตือนก่อนถึงวันครบกำหนดชำระ และมีปุ่มเพิ่มรายการเพื่อเป็นการจดยอดที่ใช้จ่ายผ่านบัตรเครดิตไป ช่วยแยกเงินสำหรับจ่ายบัตรเครดิตออกจากเงินใช้จ่ายประจำได้ โดยการนำเงินเข้า Pocket ตามยอดที่ใช้จ่ายไปว้ จะช่วยให้เห็นชัดเจนว่าเงินสำหรับปิดยอดมีอยู่เท่าไร และลดโอกาสนำเงินส่วนนี้ไปใช้ก่อนถึงวันชำระ
การปิดหนี้บัตรเครดิตให้หมดจึงไม่ใช่แค่การหาเงินมาจ่ายยอดค้าง แต่คือการเปลี่ยนวิธีจัดการเงินตั้งแต่ก่อนเกิดหนี้
เมื่อมีระบบที่ช่วยให้เห็นทั้งรายจ่าย เงินที่ต้องจ่าย และเงินที่กันไว้สำหรับเป้าหมาย การจัดการบัตรเครดิตก็จะง่ายขึ้น MAKE by KBank เป็นตัวช่วยที่สามารถใช้แยกเงินและติดตามรายจ่ายได้ในแอปเดียว ลองดาวน์โหลดผ่าน App store และ Google Play แล้วเริ่มจัดระบบเงินของตัวเองตั้งแต่วันนี้