

 วงเงินบัตรเครดิต คือ จำนวนเงินสูงสุดที่สถาบันการเงินอนุมัติให้ใช้จ่ายผ่านบัตร โดยวงเงินที่ได้รับขึ้นอยู่กับรายได้ ภาระหนี้ และประวัติทางการเงิน แม้มีรายได้เท่ากันก็อาจได้วงเงินต่างกัน และการมีวงเงินสูงไม่ได้หมายความว่าควรใช้เต็มจำนวน
วงเงินบัตรเครดิต (Credit Limit) คือ จำนวนเงินสูงสุดที่สถาบันการเงินอนุมัติให้ผู้ถือบัตรใช้จ่ายผ่านบัตรเครดิต โดยสามารถใช้จ่ายก่อนแล้วชำระคืนภายหลังตามกำหนดในรอบบิล แตกต่างจากบัตรเดบิตที่ตัดเงินจากบัญชีที่ผูกไว้โดยตรง
วงเงินที่ได้รับอนุมัติไม่ใช่จำนวนเงินที่สามารถใช้ได้ทั้งหมด เพราะเมื่อใช้บัตรไปแล้ว วงเงินคงเหลือจะลดลงตามยอดใช้จ่ายที่ยังไม่ได้ชำระ เช่น หากได้รับอนุมัติวงเงิน 30,000 บาท และใช้จ่ายไปแล้ว 8,000 บาท จะเหลือวงเงินให้ใช้ได้ประมาณ 22,000 บาท ทั้งนี้ รายการที่รอตัดยอดหรือเงื่อนไขอื่นของผู้ออกบัตรอาจส่งผลต่อวงเงินคงเหลือได้
วงเงินบัตรเครดิตของแต่ละคนอาจแตกต่างกัน แม้จะสมัครบัตรประเภทเดียวกัน เพราะสถาบันการเงินพิจารณาปัจจัยหลายด้าน เช่น
ดังนั้น การพิจารณาวงเงินจึงไม่ได้ขึ้นอยู่กับเงินเดือนเพียงอย่างเดียว แต่ต้องดูความสามารถในการชำระหนี้โดยรวมด้วย
 วงเงินบัตรเครดิตพิจารณาจากรายได้เฉลี่ยต่อเดือนเป็นหลักในกรณีที่ใช้เกณฑ์รายได้ โดยกรอบวงเงินสูงสุดจะแตกต่างกันตามระดับรายได้ อย่างไรก็ตาม ตัวเลขที่คำนวณได้เป็นเพียงเพดานตามเกณฑ์ ไม่ใช่จำนวนเงินที่รับประกันว่าจะได้รับอนุมัติ
วงเงินบัตรเครดิตที่พิจารณาจากรายได้ประจำมีกรอบวงเงินสูงสุดตามช่วงรายได้ ดังนี้
ตัวเลขข้างต้นเป็นกรอบวงเงินสูงสุดตามเกณฑ์ที่ใช้พิจารณา ไม่ได้หมายความว่าผู้สมัครทุกคนจะได้รับวงเงินเต็มจำนวน เพราะผู้ออกบัตรอาจพิจารณาข้อมูลอื่นและใช้นโยบายบริหารความเสี่ยงของตนเองประกอบการอนุมัติด้วย
วงเงินบัตรเครดิตของแต่ละคนอาจแตกต่างกัน แม้จะมีเงินเดือนใกล้เคียงกัน เพราะรายได้เป็นเพียงหนึ่งในปัจจัยที่ใช้ประเมินความสามารถในการชำระหนี้ โดยมีปัจจัยสำคัญดังนี้
หากมีเงินเดือน 20,000 บาท และสมัครบัตรเครดิตโดยใช้เกณฑ์พิจารณาจากรายได้ จะอยู่ในช่วงรายได้ 15,000 ถึงต่ำกว่า 30,000 บาท ซึ่งมีกรอบวงเงินสูงสุดไม่เกิน 1.5 เท่าของรายได้เฉลี่ยต่อเดือน
ตัวอย่างการคำนวณวงเงินบัตรเครดิต
ดังนั้น เงินเดือน 20,000 บาทจะมีกรอบวงเงินสูงสุดตามเกณฑ์อยู่ที่ 30,000 บาท แต่ไม่ได้หมายความว่าจะได้รับอนุมัติเต็มจำนวน เพราะผู้ออกบัตรยังพิจารณาภาระหนี้ ประวัติสินเชื่อ และความสามารถในการชำระคืนร่วมด้วย
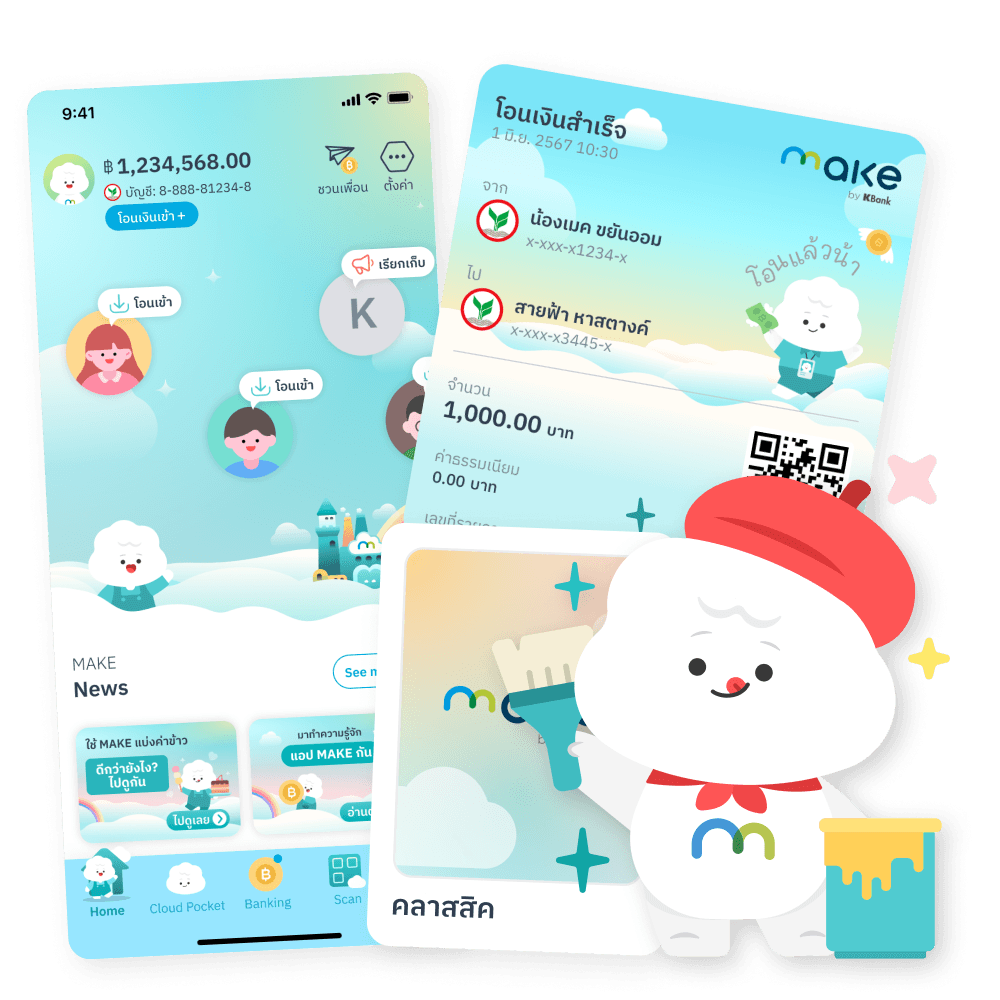
สำหรับผู้ที่สนใจสมัครบัตรเครดิต สามารถสมัครผ่านแอป MAKE by KBank ได้ที่เมนู Banking แล้วเลือก “บัตรเครดิต” จากนั้นทำตามขั้นตอนที่แอปแนะนำ ทั้งนี้ การสมัครและอนุมัติเป็นไปตามเงื่อนไขของธนาคาร
 สามารถขอเพิ่มวงเงินบัตรเครดิตได้ โดยทั่วไปแบ่งเป็น 2 ประเภท ได้แก่ การเพิ่มวงเงินถาวรและการเพิ่มวงเงินชั่วคราว ซึ่งควรเลือกให้ตรงกับความจำเป็นและความสามารถในการชำระคืนของตัวเอง
ขั้นตอนการขอเพิ่มวงเงินอาจแตกต่างกันตามธนาคาร แต่โดยทั่วไปสามารถดำเนินการได้ดังนี้
ก่อนขอเพิ่มวงเงิน ควรประเมินค่าใช้จ่ายและยอดหนี้ที่มีอยู่ก่อนเสมอ เพราะการเพิ่มวงเงินโดยไม่มีแผนชำระคืนอาจทำให้เกิดภาระหนี้เกินกำลังได้
สำหรับผู้ที่สนใจสมัครบัตรเครดิต สามารถสมัครผ่านแอป MAKE by KBank ได้ที่เมนู Banking แล้วเลือก “บัตรเครดิต” จากนั้นทำตามขั้นตอนที่แอปแนะนำ ทั้งนี้ การสมัครและอนุมัติเป็นไปตามเงื่อนไขของธนาคาร
การใช้บัตรเครดิตอย่างเหมาะสมควรเริ่มจากความสามารถในการชำระคืน ไม่ใช่การใช้จ่ายให้เต็มวงเงินที่ได้รับอนุมัติ เพราะหากชำระไม่เต็มจำนวนตามกำหนด อาจมีดอกเบี้ยและค่าใช้จ่ายเพิ่มเติมตามเงื่อนไขของบัตรได้
วิธีใช้วงเงินบัตรเครดิตให้เหมาะกับรายได้ มีดังนี้
สุดท้ายแล้ว สิ่งสำคัญคือการเลือกใช้วงเงินให้เหมาะกับรายได้และภาระค่าใช้จ่ายของตัวเอง เพื่อให้บัตรเครดิตเป็นเครื่องมือช่วยจัดการการเงิน ไม่ใช่จุดเริ่มต้นของหนี้ที่เกินความสามารถในการชำระ
สำหรับคนที่ต้องการจัดสรรเงินให้เป็นระบบมากขึ้น สามารถใช้ฟีเจอร์ Cloud Pocket เตรียมจ่ายบัตรเครดิต ในแอป MAKE by KBank เพื่อแยกเงินสำหรับชำระค่าบัตรเครดิตออกจากเงินใช้จ่ายประจำวัน ช่วยให้เห็นยอดเงินที่เตรียมไว้สำหรับจ่ายบัตร และวางแผนชำระยอดเต็มจำนวนได้ง่ายขึ้น